دومینو بازار مسکن، شاخص و رشد اقتصادی
خروج برخی سهامداران از بازار
مهران کاویانیجوپاری- تحلیلگر بازار سرمایه
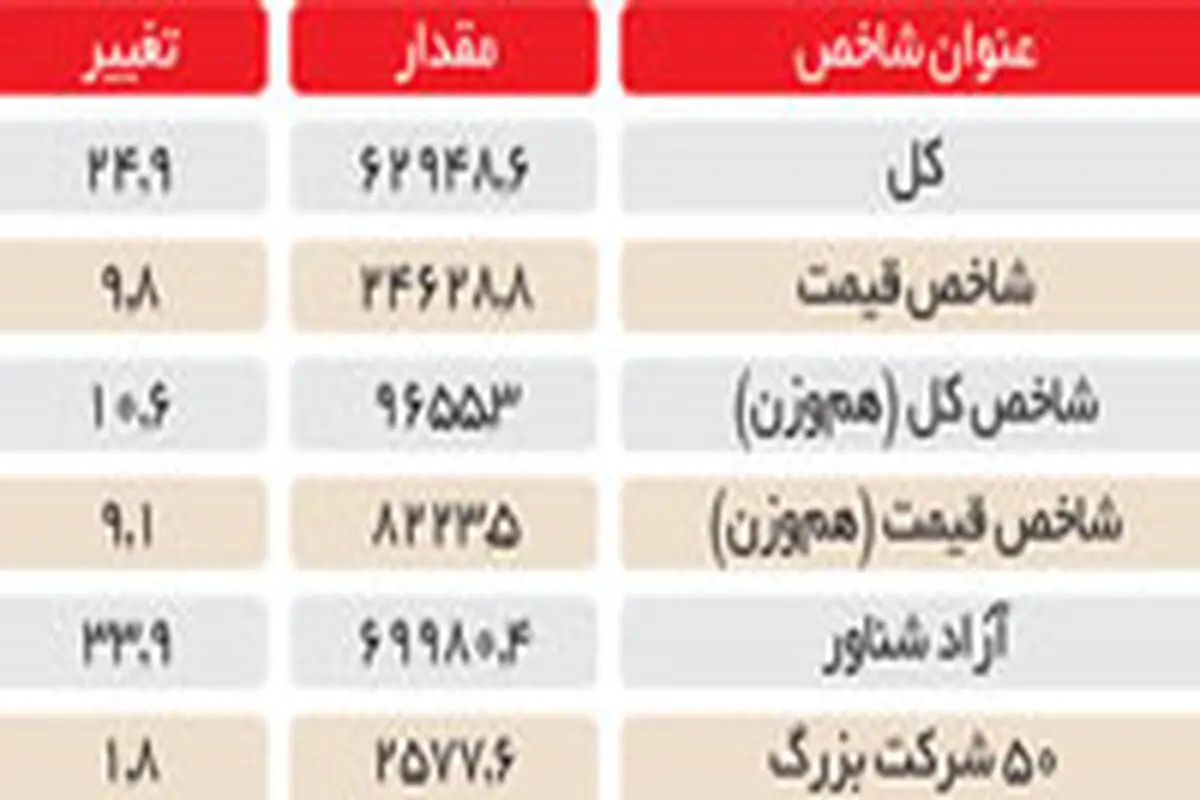

بازار روز شنبه با رشد 24.92 واحدی در شاخص همراه شد و با بازگشایی نماد شرکتهایی که با گزارشهای شش ماهه خود بسته شده بودند، نتوانست رشد بیشتری را تجربه کند. ارزش معاملات در بازار بورس و فرابورس مرز 190 میلیارد تومان را گذراند که نشان از خارجشدن برخی سهامداران از بازار با توجه به صفهای فروش و بازشدن نمادهای متوقف داشت.
در تحلیلهای بازار سرمایه شاهد اهمیت بالای شرکتهای پتروشیمی با توجه به ارزش بازاری شرکتهای این گروه در بازار هستیم. با توجه به کاهش نوسانات نرخ دلار، مباحث پیرامون تکنرخیشدن دلار از یک سو و تسهیل شرایط فروش و تسهیل در صادرات محصولات از دیگر سو، میتوان انتظار یک ثبات مناسب در منابع درآمدی و هزینههای این صنعت را داشت که در دوره میانمدت با توجه به ثبات سیستماتیک و پتانسیل این صنعت در کشور، رشد شرکتهای این بخش انتظار میرود. در کنار شرکتهای پتروشیمی باید توجه ویژهای به بازار مسکن داشت که به نوعی در خصوص انتقال نقدینگی موجود، باید آن را بازاری موازی با بازار سرمایه دانست. در صورتی که ارتباط بازار مسکن با دیگر صنایع بررسی شود، نقش بااهمیت این صنعت در تحرک مجدد وضعیت اقتصادی کشور قابل مشاهده است. بازار مسکن درحالحاضر در رکود بهسر میبرد و با توجه به ارتباطی که این صنعت با صنایع مختلف از جمله فلزات اساسی و کانههای فلزی، سیمان و دیگر صنایع باارزش قابل توجه در بازار سرمایه دارد، میتواند به رشد بازار سرمایه کمک قابلتوجهی کند. از سوی دیگر شرکتهای سرمایهگذاری مرتبط با بخش مسکن نیز میتوانند تأثیر
قابلتوجهی را بر شاخص بازار داشته باشند. با بررسی سیاستهای دولت در بسته خروج از رکود که در جهت رشد مجدد تقاضا و اقتصاد است، مباحث در خصوص کاهش مجدد نرخ بهره بانکی برای سپردههای کوتاهمدت، افزایش سهم هزینه طرحهای عمرانی در بودجه و افزایش وام مسکن را میتوان نوعی تلاش برای جدایی بازار مسکن از رکود ایجادشده و رشد مجدد آن دانست. در بررسی تغییرات شرایط بازار مسکن و دورههای رشد و افول مسکن، اواسط سال 95 را میتوان شروع رشد بازار مسکن دانست.
قبل از ارائه گزارشهای ششماهه شرکتها و افت قابلتوجه برخی صنایع، با توجه به نسبت قیمت به درآمد، فرصتهایی برای سرمایهگذاری با توجه به تحلیلهای بنیادی وجود داشت، اما بعد از تعدیلات پیشآمده در سودهای اعلامی از سوی شرکتها دید سرمایهگذاران نیز تغییر کرد. برخی شرکتها که تصور میشد در کف قیمتی سهام خود قرار دارند، با گزارشات اعلامشده میتوانند این کف را نیز بشکنند و نزول مجدد شرکتها در بازار سرمایه و شاخص را شاهد باشیم. بررسی وضعیت جهانی نشان از رشد اقتصاد ایران تا این مقطع از سال دارد که مقایسه آن با نرخ رشد منفی سال قبل نشان از بهبود وضعیت اقتصادی ایران و دورنمای آن دارد، اما چرخه اقتصادی در این بین نیازمند تغییرات سیستماتیکی است که در بلندمدت در صنایع تغییرات مثبت ایجاد کنند، و درغیراینصورت توقع رشد بازار سرمایه با شرایط موجود، توقع کاذبی بیش نیست.
بازار روز شنبه با رشد 24.92 واحدی در شاخص همراه شد و با بازگشایی نماد شرکتهایی که با گزارشهای شش ماهه خود بسته شده بودند، نتوانست رشد بیشتری را تجربه کند. ارزش معاملات در بازار بورس و فرابورس مرز 190 میلیارد تومان را گذراند که نشان از خارجشدن برخی سهامداران از بازار با توجه به صفهای فروش و بازشدن نمادهای متوقف داشت.
در تحلیلهای بازار سرمایه شاهد اهمیت بالای شرکتهای پتروشیمی با توجه به ارزش بازاری شرکتهای این گروه در بازار هستیم. با توجه به کاهش نوسانات نرخ دلار، مباحث پیرامون تکنرخیشدن دلار از یک سو و تسهیل شرایط فروش و تسهیل در صادرات محصولات از دیگر سو، میتوان انتظار یک ثبات مناسب در منابع درآمدی و هزینههای این صنعت را داشت که در دوره میانمدت با توجه به ثبات سیستماتیک و پتانسیل این صنعت در کشور، رشد شرکتهای این بخش انتظار میرود. در کنار شرکتهای پتروشیمی باید توجه ویژهای به بازار مسکن داشت که به نوعی در خصوص انتقال نقدینگی موجود، باید آن را بازاری موازی با بازار سرمایه دانست. در صورتی که ارتباط بازار مسکن با دیگر صنایع بررسی شود، نقش بااهمیت این صنعت در تحرک مجدد وضعیت اقتصادی کشور قابل مشاهده است. بازار مسکن درحالحاضر در رکود بهسر میبرد و با توجه به ارتباطی که این صنعت با صنایع مختلف از جمله فلزات اساسی و کانههای فلزی، سیمان و دیگر صنایع باارزش قابل توجه در بازار سرمایه دارد، میتواند به رشد بازار سرمایه کمک قابلتوجهی کند. از سوی دیگر شرکتهای سرمایهگذاری مرتبط با بخش مسکن نیز میتوانند تأثیر
قابلتوجهی را بر شاخص بازار داشته باشند. با بررسی سیاستهای دولت در بسته خروج از رکود که در جهت رشد مجدد تقاضا و اقتصاد است، مباحث در خصوص کاهش مجدد نرخ بهره بانکی برای سپردههای کوتاهمدت، افزایش سهم هزینه طرحهای عمرانی در بودجه و افزایش وام مسکن را میتوان نوعی تلاش برای جدایی بازار مسکن از رکود ایجادشده و رشد مجدد آن دانست. در بررسی تغییرات شرایط بازار مسکن و دورههای رشد و افول مسکن، اواسط سال 95 را میتوان شروع رشد بازار مسکن دانست.
قبل از ارائه گزارشهای ششماهه شرکتها و افت قابلتوجه برخی صنایع، با توجه به نسبت قیمت به درآمد، فرصتهایی برای سرمایهگذاری با توجه به تحلیلهای بنیادی وجود داشت، اما بعد از تعدیلات پیشآمده در سودهای اعلامی از سوی شرکتها دید سرمایهگذاران نیز تغییر کرد. برخی شرکتها که تصور میشد در کف قیمتی سهام خود قرار دارند، با گزارشات اعلامشده میتوانند این کف را نیز بشکنند و نزول مجدد شرکتها در بازار سرمایه و شاخص را شاهد باشیم. بررسی وضعیت جهانی نشان از رشد اقتصاد ایران تا این مقطع از سال دارد که مقایسه آن با نرخ رشد منفی سال قبل نشان از بهبود وضعیت اقتصادی ایران و دورنمای آن دارد، اما چرخه اقتصادی در این بین نیازمند تغییرات سیستماتیکی است که در بلندمدت در صنایع تغییرات مثبت ایجاد کنند، و درغیراینصورت توقع رشد بازار سرمایه با شرایط موجود، توقع کاذبی بیش نیست.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.