
ایستایی سهام شرکتهای تأثیرگذار در بورس
رنگ سبز شاخص کمرنگ شد
مهران کاویانیجوپاری- تحلیلگر بازار سرمایه
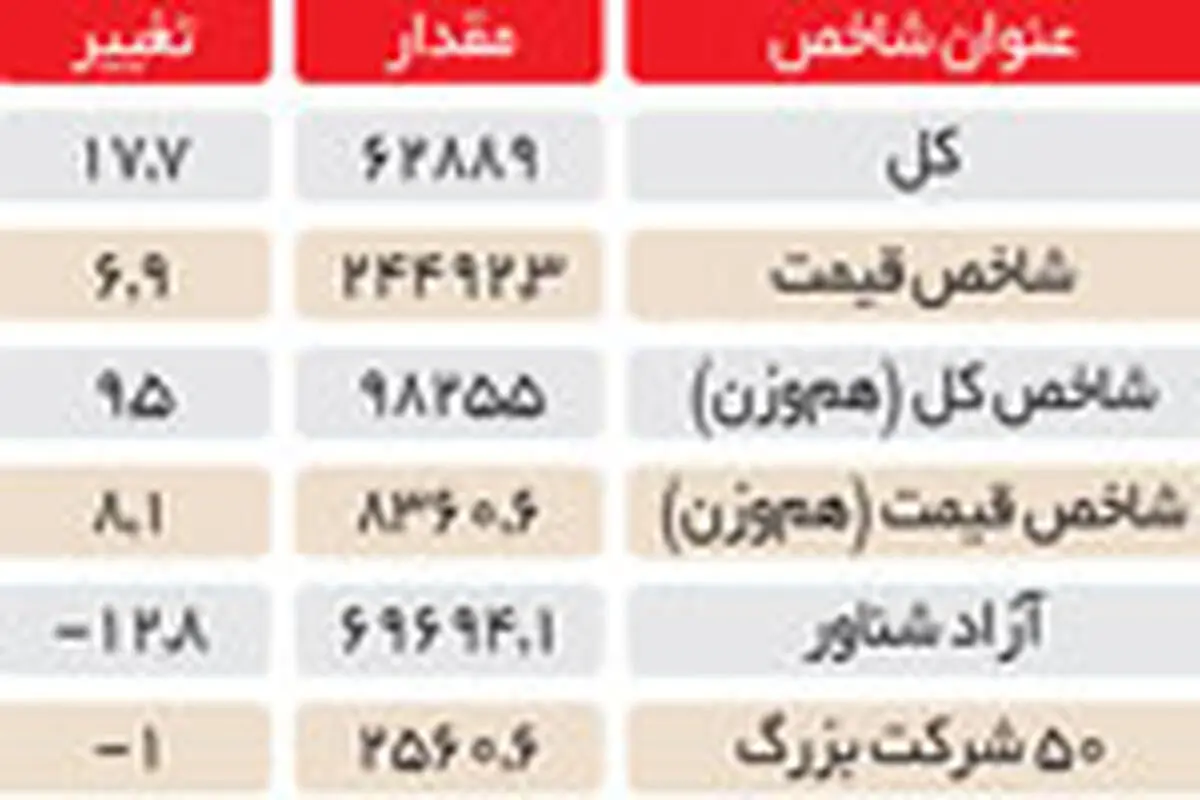

بازار سرمایه روزهای آرامی را، هم از لحاظ تغییرات در شاخص خود و هم از جنبه ارزش معاملاتی، مشاهده میکند. شاخص با 17.73 واحد رشد همراه شد و به رنگ سبز- گرچه کمرنگ- درآمد. در این بین حجم و ارزش معاملاتی این بازار نشان میدهد گروههای صنایع مختلف برای سرمایهگذاری خیلی جذاب نبوده و سود شرکتها و تعدیلات آنها آنچنان برای ورود جریان نقدینگی مناسب نیست. فرابورس با ارزش معاملات 145.9میلیارد تومانی همراه بود گرچه بخش عمده آن مربوط به معاملات اوراق تأمین مالی و صندوق سرمایهگذاری قابل معامله است. این امر نشان از تمایلنداشتن به معامله برای سرمایهگذاران و مقبولیت مجدد نرخهای بدون ریسک به سود ثابت دارد. مشکلات کلان اقتصادی که درحالحاضر بازار سرمایه برای رشد با آنها روبهروست شامل نرخ بهره بانکی، کاهش سود تحققیافته شرکتهای بورسی و کمبود نقدینگی در این بازار است. با بررسی شرکتهای صنایع تأثیرگذار بر بازار و شاخص بورس- از جمله صنایع پتروشیمی، بانکی و فلزات اساسی، مسکن و خودرو- شاهد آن هستیم که بسیاری از آنها از دید بنیادین در قیمتها و نسبت قیمت به درآمد در جایگاه مناسبی قرار دارند، اما به دلیل وجود سه مشکل ذکرشده و نبود اطمینان درباره فرصت رشد برای شرکتها، سهام بسیاری از این شرکتها به حالت ایستا درآمده و این امر برای یک بازار سرمایه به نسبت کوچک و در حال رشد، مشکل بزرگی است که به تحرک عرضه و تقاضا برای پویایی نیاز دارد. سیاستها درباره کاهش نرخ بهره بانکی و رساندن نرخ سود به 18 درصد -گرچه بعید به نظر میرسد- میتواند مشکلات مطرحشده برای بازار سرمایه را تا حدودی کمتر کند و شرایط را بهبود بخشد. درصورتیکه بانکها نرخ سود کمتری پرداخت کنند، صنایع با توجه به سودی که محقق میکنند، امکان رقابت بیشتری با بازار پول و نرخهای بهره پرداختی آنها دارند و به نوعی میتواند چرخه نقدینگی را با هدف سرمایهگذاری، به این بخش هدایت کند. با توجه به بررسی بازارهای موازی شاهد نوسانات بازار مواد نفتی و قیمت نفت خام و از سوی دیگر شاهد رشد درخور توجه در نرخ دلار هستیم. با بررسی این بازارها میتوان ارتباط آنها با سیاستهای دولت را تحلیل کرد. درصورتیکه نرخ فروش نفت خام در همین حدود بماند و نرخ دلار نیز رشد داشته باشد یا حتی در همین نرخ حدود سههزارو 500 تومانی بماند، درآمد نفتی خوبی پس از تسعیر ارز نصیب دولت میشود و میتواند نقدینگی مناسبی را به دولت برساند. در صورت بروز این امر، دولت میتواند اهداف خود درباره بسته خروج از رکود، بهویژه بخش مسکن و وامهای مربوط به این بخش برای تحرک طرف تقاضا را انجام دهد و موجب خروج این بازار از مسکن شود. بعد از خروج این بازار از رکود، نفس دوبارهای در شرکتهای تولیدی صنایع مرتبط با ساختمان و به تبع آن شرکتهای بورسی-که تعداد آنها زیاد هم هست- بدمد. از سوی دیگر در این محدوده نرخ ارز، شرکتهایی که بخش اصلی درآمد آنها صادراتی است شاهد رشد درخور توجه درآمدهای ریالی پس از تسعیر درآمدهای ارزی خواهند بود.
بهطورکلی با وجود فضای حال حاضر اقتصادی، نباید دورنمای مثبتی در کوتاهمدت برای تحرک بازار سرمایه متصور شد و دولت باید برای تزریق نقدینگی اقدام کند تا شرکتهای بورسی بتوانند رشد را تجربه کنند و نقدینگی به این بخش کشانده شود.
بازار سرمایه روزهای آرامی را، هم از لحاظ تغییرات در شاخص خود و هم از جنبه ارزش معاملاتی، مشاهده میکند. شاخص با 17.73 واحد رشد همراه شد و به رنگ سبز- گرچه کمرنگ- درآمد. در این بین حجم و ارزش معاملاتی این بازار نشان میدهد گروههای صنایع مختلف برای سرمایهگذاری خیلی جذاب نبوده و سود شرکتها و تعدیلات آنها آنچنان برای ورود جریان نقدینگی مناسب نیست. فرابورس با ارزش معاملات 145.9میلیارد تومانی همراه بود گرچه بخش عمده آن مربوط به معاملات اوراق تأمین مالی و صندوق سرمایهگذاری قابل معامله است. این امر نشان از تمایلنداشتن به معامله برای سرمایهگذاران و مقبولیت مجدد نرخهای بدون ریسک به سود ثابت دارد. مشکلات کلان اقتصادی که درحالحاضر بازار سرمایه برای رشد با آنها روبهروست شامل نرخ بهره بانکی، کاهش سود تحققیافته شرکتهای بورسی و کمبود نقدینگی در این بازار است. با بررسی شرکتهای صنایع تأثیرگذار بر بازار و شاخص بورس- از جمله صنایع پتروشیمی، بانکی و فلزات اساسی، مسکن و خودرو- شاهد آن هستیم که بسیاری از آنها از دید بنیادین در قیمتها و نسبت قیمت به درآمد در جایگاه مناسبی قرار دارند، اما به دلیل وجود سه مشکل ذکرشده و نبود اطمینان درباره فرصت رشد برای شرکتها، سهام بسیاری از این شرکتها به حالت ایستا درآمده و این امر برای یک بازار سرمایه به نسبت کوچک و در حال رشد، مشکل بزرگی است که به تحرک عرضه و تقاضا برای پویایی نیاز دارد. سیاستها درباره کاهش نرخ بهره بانکی و رساندن نرخ سود به 18 درصد -گرچه بعید به نظر میرسد- میتواند مشکلات مطرحشده برای بازار سرمایه را تا حدودی کمتر کند و شرایط را بهبود بخشد. درصورتیکه بانکها نرخ سود کمتری پرداخت کنند، صنایع با توجه به سودی که محقق میکنند، امکان رقابت بیشتری با بازار پول و نرخهای بهره پرداختی آنها دارند و به نوعی میتواند چرخه نقدینگی را با هدف سرمایهگذاری، به این بخش هدایت کند. با توجه به بررسی بازارهای موازی شاهد نوسانات بازار مواد نفتی و قیمت نفت خام و از سوی دیگر شاهد رشد درخور توجه در نرخ دلار هستیم. با بررسی این بازارها میتوان ارتباط آنها با سیاستهای دولت را تحلیل کرد. درصورتیکه نرخ فروش نفت خام در همین حدود بماند و نرخ دلار نیز رشد داشته باشد یا حتی در همین نرخ حدود سههزارو 500 تومانی بماند، درآمد نفتی خوبی پس از تسعیر ارز نصیب دولت میشود و میتواند نقدینگی مناسبی را به دولت برساند. در صورت بروز این امر، دولت میتواند اهداف خود درباره بسته خروج از رکود، بهویژه بخش مسکن و وامهای مربوط به این بخش برای تحرک طرف تقاضا را انجام دهد و موجب خروج این بازار از مسکن شود. بعد از خروج این بازار از رکود، نفس دوبارهای در شرکتهای تولیدی صنایع مرتبط با ساختمان و به تبع آن شرکتهای بورسی-که تعداد آنها زیاد هم هست- بدمد. از سوی دیگر در این محدوده نرخ ارز، شرکتهایی که بخش اصلی درآمد آنها صادراتی است شاهد رشد درخور توجه درآمدهای ریالی پس از تسعیر درآمدهای ارزی خواهند بود.
بهطورکلی با وجود فضای حال حاضر اقتصادی، نباید دورنمای مثبتی در کوتاهمدت برای تحرک بازار سرمایه متصور شد و دولت باید برای تزریق نقدینگی اقدام کند تا شرکتهای بورسی بتوانند رشد را تجربه کنند و نقدینگی به این بخش کشانده شود.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.

