
با وجود انفجار قیمت مسکن در سالهای اخیر رخ داد
سهم مالیات املاک نزدیک به صفر
احسان سلطانی . پژوهشگر
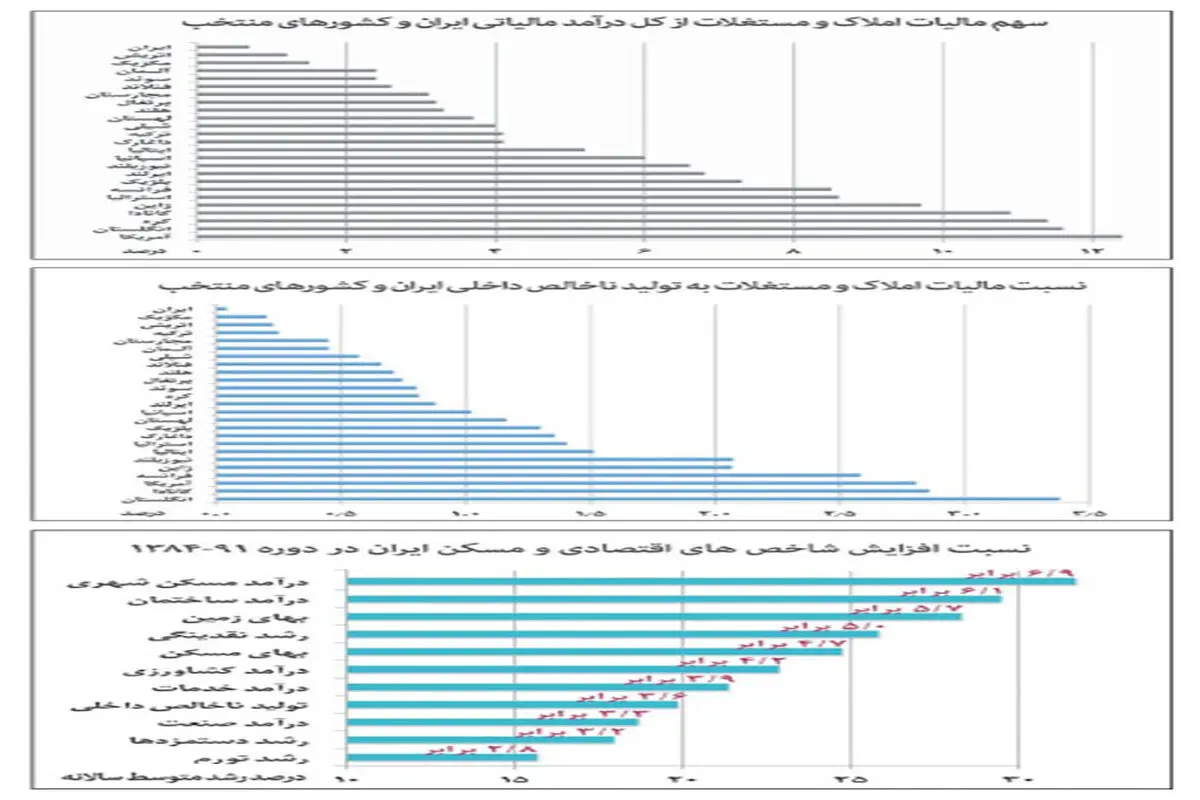

سیاستگذاریهای اخذ مالیات، نحوه تشکیل سبد مالیاتی و میزان و چگونگی اخذ آن تاثیرات قابل ملاحظهای بر نحوه فعالیت و رشد بخشهای اقتصادی و همچنین توزیع عدالت دارد. گزارش بانک جهانی حاکی از این است که در خاورمیانه با کمترین نرخ متوسط مالیاتی (23/7درصد) در بین مناطق جهان، کشورهای امارات، عربستان، بحرین، کویت و قطر با نرخهای کلی بین 11 تا 15 درصد پایینترین میزان مالیاتها را به خود اختصاص دادهاند. نرخ کلی 44درصدی مالیاتی ایران از همه کشورهای منطقه (شامل ترکیه: 40، پاکستان: 35 و مصر: 43درصد) و متوسط همه قارهها (آسیا: 36، اروپا و آمریکایشمالی: 41درصد) به جز آفریقا و آمریکایجنوبی بالاتر است. رتبه کلی ایران در زمینه شاخصهای پرداخت مالیات 139 در بین 189 کشور است. کشورهای امارات، قطر و عربستان به ترتیب دارای رتبههای اول تا سوم جهانی شاخص پرداخت مالیات هستند. با بررسی روند مالیاتی کشور در دوره 92-1380، ملاحظه میشود ضمن آنکه سهم مالیاتی شرکتها با 22درصد افزایش به 36درصد از کل و سهم مالیات کالاها و خدمات با 73درصد افزایش به 28درصد از کل بالغ شده، اما در مقابل سهم بخشهای مالیاتی ثروت، واردات و درآمد کاهش یافته است. در لایحه بودجه سال 1394 نسبت به درآمد سال 1392، مالیات ارزش افزوده 2/4برابر، واردات 1/7 برابر، بنگاههای خصوصی 1/6برابر، درآمد 1/5برابر، بنگاههای دولتی 1/4برابر و ثروت 1/1برابر رشد داشته است. از کل افزایش مالیات لایحه بودجه سال 1394 نسبت به مالیات سال 1392، 40درصد سهم مالیات ارزش افزوده، 20درصد سهم بنگاههای خصوصی، 15درصد سهم واردات، هفتدرصد سهم بنگاههای عمومی، چهاردرصد سهم مشاغل و فقط 5/0درصد سهم ثروت است. افزایش بار مالیاتی بنگاههای خصوصی (اغلب صنایع کوچک و متوسط) بیش از واردات، سه برابر بنگاههای دولتی، 7/4برابر مشاغل (شامل همه اصناف و عمدهفروشان و خردهفروشان) و 37برابر ثروت است. برآورد میشود بخش اعظم افزایش مالیات دوساله 94-1392 بر دوش بخش مولد صنعت باشد. نکته بسیار مهم در لایحه بودجه سال 1394 عدم افزایش مالیات یا اخذ مالیاتهای متداول در سطح جهان از ثروت، املاک و دیگر موارد مشابه است. نظر به انتقال بار مالیات ارزش افزوده از بخش واقعی مصرف به بخش تولید، پیشبینی میشود در حدود نیمی از بار مالیاتی کشور بر دوش بنگاهها و بهویژه بخش صنعت باشد. با توجه به سهم 70درصدی بنگاههای خصوصی از کل مالیات بنگاهها، سهم بخش خصوصی مولد حداقل 40درصد (15درصد مالیات بنگاهها و 25درصد مالیات ارزش افزوده) کل مالیات برآورد میشود، آن هم در حالی که عهدهدار حدود 10درصد از تولید ناخالص داخلی است. مقایسه اقلام مالیاتی ایران با دیگر کشورها و بهویژه اقتصادهای توسعهیافته حاکی از سهم بالای مالیات بنگاهها در کشور است. در شرایطی که سهم مالیات بنگاهها از کل مالیاتها در کشورهای عضو سازمان همکاری و توسعه اقتصادی (OECD) به صورت متوسط 8/7درصد بوده و در آمریکا (9/4درصد)، آلمان (4/7درصد)، کرهجنوبی (15/5درصد) و ترکیه (7/5درصد) است، در ایران 32درصد از کل مالیاتها (بنگاههای خصوصی 22/7درصد) در لایحه بودجه سال 1394 را شامل شده است. سهم مالیات املاک از کل مالیاتها در کشورهای عضو سازمان همکاری و توسعه 5/4درصد، در آمریکا 12/4درصد، کره 11/4درصد، ژاپن 9/7درصد، ترکیه 4/1 و در ایران میزان ناچیز 0/7درصد را دربرمیگیرد. به نظر میرسد دولت به جای کاهش حجم و هزینهها و افزایش کارآیی خود و از طرفی اخذ مالیات و عوارض از بخشهای اقتصادی سودآور یا معاف از مالیات و اقشار مرفه و همچنین بخشهای بازرگانی و سوداگری، راه گذار از مشکلات بودجهای را در انتقال فشارهای اقتصادی به بخشهای مولد خصوصی و کارآفرینان میبیند. در طی دوره 20ساله 92-1372 بهای زمین، مسکن و اجارهبهای مسکن (متوسط تهران) و شاخص تورم به ترتیب ۱۰۷، ۷۶، ۶۱ و ۳۷برابر شد که به مفهوم افزایش ۳، 2/2 و 1/7برابری به ترتیب بهای زمین، مسکن و اجارهبها نسبت به رشد کلی قیمتها و خدمات در کشور است. در سال ۱۳۹۱ سهم مسکن از کل هزینه خانوار کشور 32/5درصد بوده و طبق دادههای مرکز آمار سازمانملل متحد، ایران رتبه اول سهم هزینه مسکن از کل هزینه خانوار در سطح کشورهای جهان را دارد. در شرایطی که بخش زمین و مسکن بسیار سودآور بوده و از رشد قیمتهای بسیار زیادی برخوردار بوده است، مالیات املاک و مستغلات ایران0/7درصد از کل درآمدهای مالیاتی و 0/04درصد از کل تولید ناخالص داخلی بوده که در سطح دنیا بسیار پایین است. به مفهوم دیگر بهرغم کسب بیشترین درآمدها در دولتهای نهم و دهم به میزان دوبرابر متوسط اقتصاد و سهم بالای بخش مسکن از هزینههای خانوار و درآمد اقتصادی (رتبه اول در جهان)، بخش املاک و مستغلات کشور کمترین سهم پرداخت مالیات (در جهان) را دارد. عدم دریافت یا میزان پایین اخذ مالیاتهای مرسوم دنیا از قبیل مالیات بر عایدی سرمایه و مالیاتهای املاک و مستغلات (راکد، ارث، فروش، معاملات)، ایران را به بهشت سرمایهگذاران و سوداگران املاک و مستغلات تبدیل کرده است. در سالجاری دولت و مجلس با کمال بیاعتنایی از همکاری در جهت تصویب ماده مالیات بر عایدی سرمایه بخش مسکن که گامی هرچند ناچیز در شروع اخذ مالیات از عایدی بر سرمایه (شامل سودهای بادآورده بخشهای سوداگری و سرمایهگذاری غیرمولد) است، خودداری کردند و مانع شدند صاحبان ثروتی که همواره درآمدهای بادآورده و بیزحمت را کسب کردهاند، اندکی درگیر مسوولیتهای اجتماعی و تامین هزینههای اداره کشور شوند، آن هم در شرایطی که در سالهای اخیر منافع و سودهای بادآورده از سوداگری در زمین و مسکن و تجارت حاصل شده است. هماکنون اغلب کشورهای جهان روند کاهش مالیات و تسهیل عملیات آن را در دستور کار دارند و کشورهای حوزه خلیجفارس بهترین و رقابتیترین شرایط مالیاتی را برای جذب سرمایهها و رشد کارآفرینی مهیا کردهاند و در بسیاری از کشورهای منطقه (از قبیل امارات، مصر، لیبی و عراق) نواحی بدون مالیات ایجاد شده است. در این شرایط نهتنها سیستم و نرخهای مالیاتی کشور بهبود نیافته، بلکه سیاستگذاریهای اقتصادی بهنحوی بوده که صاحبان ثروت، سوداگران و واسطهگران به بیشترین منافع (با پرداخت مالیات ناچیز) دست یافتهاند و با وجود وضع نامساعد و زیاندهی بخش مهمی از صنعت، فشار مستمر و روبه افزایش مالیاتی بر آن ادامه دارد. ادامه این وضع نه فقط اقتصاد کشور را به جایی نخواهد رساند که از سوی دیگر موجبات تضعیف و دلسردی و حتی نابودی تولیدکنندگان و کارآفرینان و مهاجرت سرمایهها و منابع انسانی به بخشهای سوداگری، غیررسمی و خارج از مرزها را فراهم و رکود را تشدید خواهد کرد. شایسته است ضمن برقراری تعادل عدالت مالیاتی بین بخشهای اقتصادی، از انتقال بار مالیاتی و تضییقات اعمالشده بر صنایع کوچک و متوسط بهویژه در شاخههای صنعتی بحرانی کاسته شده و شامل معافیتها و بخششهای مالیاتی شود. فردا خیلی دیر است.
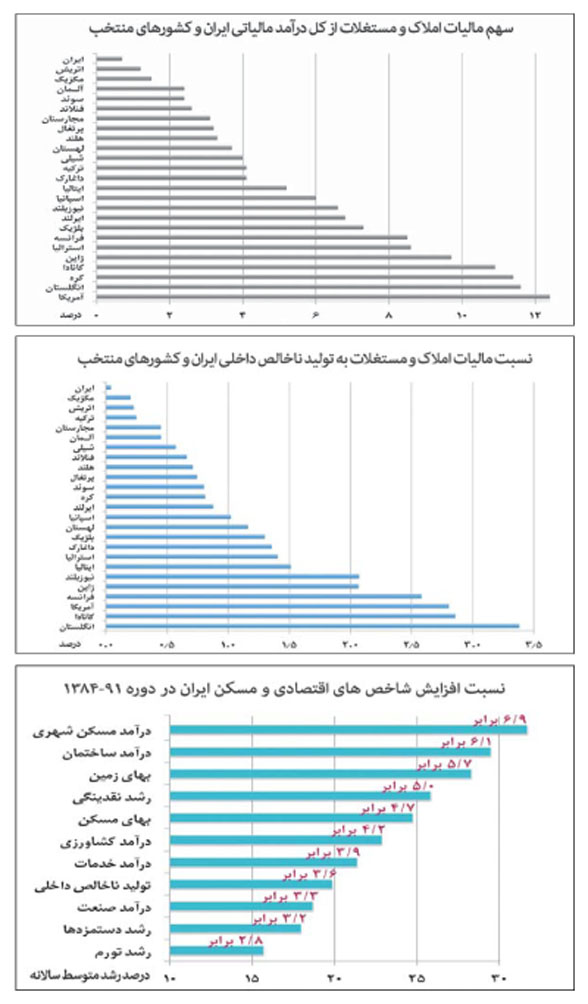
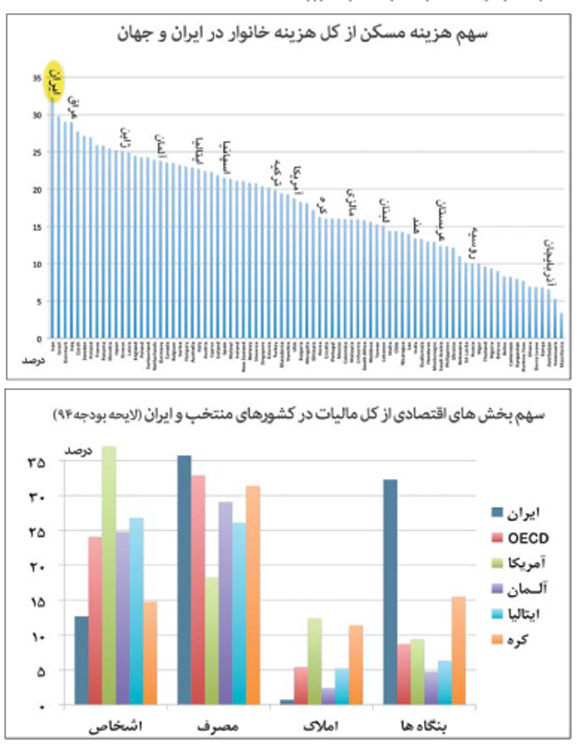
سیاستگذاریهای اخذ مالیات، نحوه تشکیل سبد مالیاتی و میزان و چگونگی اخذ آن تاثیرات قابل ملاحظهای بر نحوه فعالیت و رشد بخشهای اقتصادی و همچنین توزیع عدالت دارد. گزارش بانک جهانی حاکی از این است که در خاورمیانه با کمترین نرخ متوسط مالیاتی (23/7درصد) در بین مناطق جهان، کشورهای امارات، عربستان، بحرین، کویت و قطر با نرخهای کلی بین 11 تا 15 درصد پایینترین میزان مالیاتها را به خود اختصاص دادهاند. نرخ کلی 44درصدی مالیاتی ایران از همه کشورهای منطقه (شامل ترکیه: 40، پاکستان: 35 و مصر: 43درصد) و متوسط همه قارهها (آسیا: 36، اروپا و آمریکایشمالی: 41درصد) به جز آفریقا و آمریکایجنوبی بالاتر است. رتبه کلی ایران در زمینه شاخصهای پرداخت مالیات 139 در بین 189 کشور است. کشورهای امارات، قطر و عربستان به ترتیب دارای رتبههای اول تا سوم جهانی شاخص پرداخت مالیات هستند. با بررسی روند مالیاتی کشور در دوره 92-1380، ملاحظه میشود ضمن آنکه سهم مالیاتی شرکتها با 22درصد افزایش به 36درصد از کل و سهم مالیات کالاها و خدمات با 73درصد افزایش به 28درصد از کل بالغ شده، اما در مقابل سهم بخشهای مالیاتی ثروت، واردات و درآمد کاهش یافته است. در لایحه بودجه سال 1394 نسبت به درآمد سال 1392، مالیات ارزش افزوده 2/4برابر، واردات 1/7 برابر، بنگاههای خصوصی 1/6برابر، درآمد 1/5برابر، بنگاههای دولتی 1/4برابر و ثروت 1/1برابر رشد داشته است. از کل افزایش مالیات لایحه بودجه سال 1394 نسبت به مالیات سال 1392، 40درصد سهم مالیات ارزش افزوده، 20درصد سهم بنگاههای خصوصی، 15درصد سهم واردات، هفتدرصد سهم بنگاههای عمومی، چهاردرصد سهم مشاغل و فقط 5/0درصد سهم ثروت است. افزایش بار مالیاتی بنگاههای خصوصی (اغلب صنایع کوچک و متوسط) بیش از واردات، سه برابر بنگاههای دولتی، 7/4برابر مشاغل (شامل همه اصناف و عمدهفروشان و خردهفروشان) و 37برابر ثروت است. برآورد میشود بخش اعظم افزایش مالیات دوساله 94-1392 بر دوش بخش مولد صنعت باشد. نکته بسیار مهم در لایحه بودجه سال 1394 عدم افزایش مالیات یا اخذ مالیاتهای متداول در سطح جهان از ثروت، املاک و دیگر موارد مشابه است. نظر به انتقال بار مالیات ارزش افزوده از بخش واقعی مصرف به بخش تولید، پیشبینی میشود در حدود نیمی از بار مالیاتی کشور بر دوش بنگاهها و بهویژه بخش صنعت باشد. با توجه به سهم 70درصدی بنگاههای خصوصی از کل مالیات بنگاهها، سهم بخش خصوصی مولد حداقل 40درصد (15درصد مالیات بنگاهها و 25درصد مالیات ارزش افزوده) کل مالیات برآورد میشود، آن هم در حالی که عهدهدار حدود 10درصد از تولید ناخالص داخلی است. مقایسه اقلام مالیاتی ایران با دیگر کشورها و بهویژه اقتصادهای توسعهیافته حاکی از سهم بالای مالیات بنگاهها در کشور است. در شرایطی که سهم مالیات بنگاهها از کل مالیاتها در کشورهای عضو سازمان همکاری و توسعه اقتصادی (OECD) به صورت متوسط 8/7درصد بوده و در آمریکا (9/4درصد)، آلمان (4/7درصد)، کرهجنوبی (15/5درصد) و ترکیه (7/5درصد) است، در ایران 32درصد از کل مالیاتها (بنگاههای خصوصی 22/7درصد) در لایحه بودجه سال 1394 را شامل شده است. سهم مالیات املاک از کل مالیاتها در کشورهای عضو سازمان همکاری و توسعه 5/4درصد، در آمریکا 12/4درصد، کره 11/4درصد، ژاپن 9/7درصد، ترکیه 4/1 و در ایران میزان ناچیز 0/7درصد را دربرمیگیرد. به نظر میرسد دولت به جای کاهش حجم و هزینهها و افزایش کارآیی خود و از طرفی اخذ مالیات و عوارض از بخشهای اقتصادی سودآور یا معاف از مالیات و اقشار مرفه و همچنین بخشهای بازرگانی و سوداگری، راه گذار از مشکلات بودجهای را در انتقال فشارهای اقتصادی به بخشهای مولد خصوصی و کارآفرینان میبیند. در طی دوره 20ساله 92-1372 بهای زمین، مسکن و اجارهبهای مسکن (متوسط تهران) و شاخص تورم به ترتیب ۱۰۷، ۷۶، ۶۱ و ۳۷برابر شد که به مفهوم افزایش ۳، 2/2 و 1/7برابری به ترتیب بهای زمین، مسکن و اجارهبها نسبت به رشد کلی قیمتها و خدمات در کشور است. در سال ۱۳۹۱ سهم مسکن از کل هزینه خانوار کشور 32/5درصد بوده و طبق دادههای مرکز آمار سازمانملل متحد، ایران رتبه اول سهم هزینه مسکن از کل هزینه خانوار در سطح کشورهای جهان را دارد. در شرایطی که بخش زمین و مسکن بسیار سودآور بوده و از رشد قیمتهای بسیار زیادی برخوردار بوده است، مالیات املاک و مستغلات ایران0/7درصد از کل درآمدهای مالیاتی و 0/04درصد از کل تولید ناخالص داخلی بوده که در سطح دنیا بسیار پایین است. به مفهوم دیگر بهرغم کسب بیشترین درآمدها در دولتهای نهم و دهم به میزان دوبرابر متوسط اقتصاد و سهم بالای بخش مسکن از هزینههای خانوار و درآمد اقتصادی (رتبه اول در جهان)، بخش املاک و مستغلات کشور کمترین سهم پرداخت مالیات (در جهان) را دارد. عدم دریافت یا میزان پایین اخذ مالیاتهای مرسوم دنیا از قبیل مالیات بر عایدی سرمایه و مالیاتهای املاک و مستغلات (راکد، ارث، فروش، معاملات)، ایران را به بهشت سرمایهگذاران و سوداگران املاک و مستغلات تبدیل کرده است. در سالجاری دولت و مجلس با کمال بیاعتنایی از همکاری در جهت تصویب ماده مالیات بر عایدی سرمایه بخش مسکن که گامی هرچند ناچیز در شروع اخذ مالیات از عایدی بر سرمایه (شامل سودهای بادآورده بخشهای سوداگری و سرمایهگذاری غیرمولد) است، خودداری کردند و مانع شدند صاحبان ثروتی که همواره درآمدهای بادآورده و بیزحمت را کسب کردهاند، اندکی درگیر مسوولیتهای اجتماعی و تامین هزینههای اداره کشور شوند، آن هم در شرایطی که در سالهای اخیر منافع و سودهای بادآورده از سوداگری در زمین و مسکن و تجارت حاصل شده است. هماکنون اغلب کشورهای جهان روند کاهش مالیات و تسهیل عملیات آن را در دستور کار دارند و کشورهای حوزه خلیجفارس بهترین و رقابتیترین شرایط مالیاتی را برای جذب سرمایهها و رشد کارآفرینی مهیا کردهاند و در بسیاری از کشورهای منطقه (از قبیل امارات، مصر، لیبی و عراق) نواحی بدون مالیات ایجاد شده است. در این شرایط نهتنها سیستم و نرخهای مالیاتی کشور بهبود نیافته، بلکه سیاستگذاریهای اقتصادی بهنحوی بوده که صاحبان ثروت، سوداگران و واسطهگران به بیشترین منافع (با پرداخت مالیات ناچیز) دست یافتهاند و با وجود وضع نامساعد و زیاندهی بخش مهمی از صنعت، فشار مستمر و روبه افزایش مالیاتی بر آن ادامه دارد. ادامه این وضع نه فقط اقتصاد کشور را به جایی نخواهد رساند که از سوی دیگر موجبات تضعیف و دلسردی و حتی نابودی تولیدکنندگان و کارآفرینان و مهاجرت سرمایهها و منابع انسانی به بخشهای سوداگری، غیررسمی و خارج از مرزها را فراهم و رکود را تشدید خواهد کرد. شایسته است ضمن برقراری تعادل عدالت مالیاتی بین بخشهای اقتصادی، از انتقال بار مالیاتی و تضییقات اعمالشده بر صنایع کوچک و متوسط بهویژه در شاخههای صنعتی بحرانی کاسته شده و شامل معافیتها و بخششهای مالیاتی شود. فردا خیلی دیر است.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.

