آینده جایگاهداری ایران در دست کیست؟
با ابلاغ نرخ علیالحساب حقالعمل جایگاههای عرضه سوخت، دو پرسش بههمپیوسته دوباره مطرح میشود: آیا جایگاهداری در ایران صرفه اقتصادی دارد و اگر دارد، این صرفه را دولت تضمین میکند یا مشتری؟

به گزارش گروه رسانهای شرق،
محمدحسین صفایی - کارشناس صنایع پاییندستی نفت
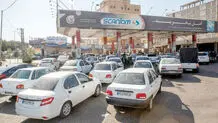
با ابلاغ نرخ علیالحساب حقالعمل جایگاههای عرضه سوخت، دو پرسش بههمپیوسته دوباره مطرح میشود: آیا جایگاهداری در ایران صرفه اقتصادی دارد و اگر دارد، این صرفه را دولت تضمین میکند یا مشتری؟ افزایش ۴۰درصدی حقالعمل جایگاههای سوخت، اگرچه در نگاه اول خبری امیدبخش برای جایگاهداران است، اما واقعیت این است که این افزایش بیشتر جبرانکننده عقبماندگی درآمدی سالهای گذشته در برابر تورم و هزینههای فزاینده است تا اینکه بخواهد راهحلی برای مسئله ساختاری این صنعت باشد. بر اساس اعلام مدیر بازرگانی شرکت ملی پخش فرآوردههای نفتی، حقالعمل علیالحساب بنزین ۹۰۰ تومان و نفتگاز ۵۳۰ تومان به ازای هر لیتر در سال ۱۴۰۵ تعیین شده؛ ارقامی که هنوز قطعی نشده و مصوبه نهایی آن در انتظار تصویب هیئت وزیران است. این در حالی است که جایگاهدار همچنان با انبوهی از هزینهها از جمله نیروی انسانی، بیمه، مالیات، تعمیرات، تجهیزات سامانه هوشمند سوخت و ریسک جرائم قراردادی دستوپنجه نرم میکند، بیآنکه اختیاری در تعیین قیمت فروش یا حاشیه سود اصلی داشته باشد. نکتهای که کمتر به آن پرداخته میشود، ماهیت مالی این سازوکار است. حقالعمل تخصیصی به جایگاهها، اعتبارات مالی ۴۸ساعته، هزینه نگهداشت سامانه هوشمند سوخت، کرایه حمل، سامانه «کهاب» (یا همان کاهش هوای آلوده بنزین)، همه و همه هزینههایی هستند که در نهایت بر دوش دولت و به تعبیر دقیقتر، از جیب مردم تأمین میشوند. روش فعلی نهفقط ناکارآمد است، بلکه هزینهای پنهان بر اقتصاد عمومی تحمیل میکند، بدون آنکه لزوما به کیفیت بهتر خدمت یا رضایت مشتری منتهی شود. با اینهمه، بازار خریدوفروش امتیاز جایگاه همچنان داغ است. پارادوکس را باید در نگاه سرمایهگذاران جستوجو کرد. به طور کلی یک پمپ بنزین فقط یک واحد فروش و عرضه سوخت نیست.
مؤلفههایی همچون زمین، موقعیت مکانی، امتیاز کمیاب و سختگیرانه، حجم فروش، درآمدهای جانبی و در مواردی حمایتهای دولتی، مجموعا ارزش اقتصادی این کسبوکار را میسازند. در مدلهای جهانی نیز جایگاهها فقط به خردهفروشی سوخت بسنده نکرده و طیف گستردهای از خدمات خودرویی و جانبی ارائه میدهند؛ اما وجه مشترک همه آنها یک اصل است و آن اینکه «برند» برای مشتری ارزشآفرین است و جایگاهها در کیفیت و خدمات با یکدیگر رقابت میکنند. تفاوت اصلی مدل ایرانی، اتکای صرف به حقالعمل دولتی برای بقای اقتصادی و از همه مهمتر، نرخ دستوری سوخت است. ایران نیز مسیر برندینگ را آزموده است. طرح برندینگ از میانه دهه ۱۳۹۰ با اهدافی چون کاهش تصدیگری دولت، ارتقای خدمات و افزایش رضایت مشتری آغاز شد و از سال ۱۳۹۶ گسترش یافت، اما در اجرا فاصلهای قابل توجه میان هدف و نتیجه ایجاد شد. گزارش مراجع نظارتی مدعی شدند شرکتهای صاحب نشان (برند) در مواردی مدیریت زنجیره عرضه را بر عهده نگرفته و نقش آنها به جابهجایی واسطهای محدود شده است. انتخاب جایگاههای پرفروش و کنارماندن کمفروشها نیز از دیگر آسیبهای گزارششده بود. طبعا در چنین وضعیتی، برند بهجای نشانه کیفیت و تفاوت برای مصرفکننده، در برخی موارد به لایهای واسطهای جدید بین دولت و جایگاهدار تبدیل شد. پیش از این نیز سیاست درجهبندی جایگاهها تجربه شده بود. این نظام از یک سو میتوانست به بوروکراسی و مفسدههای ناشی از دخالت نیروی انسانی منجر شود، اما از سوی دیگر مزیتی مهم داشت: حقالعمل و رتبهبندی جایگاه متناسب با تفاوتهای آنها بر اساس شاخصهای مشخص دیده میشد و نوعی رقابت پنهان ایجاد کرده بود.
مسئله این نیست که درجهبندی ذاتا غلط است؛ مسئله این است که مبنای ارزیابی بیش از آنکه به انتخاب واقعی مشتری متصل باشد، بر سلایق برخی افراد اداری متکی بود و تأثیری در کیفیت سوخت نداشت.
با درنظرگرفتن شرایط کشور و مدلهای جهانی، به نظر میرسد مرحله بعدی اصلاح صنعت جایگاهداری ایران، استفاده از ظرفیت پالایشگاههای خصوصی و ایجاد شبکه جایگاههای تحت پوشش واقعی برند پالایشگاه باشد. در این مدل، پالایشگاه باید مسئولیت واقعی زنجیره را بپذیرد؛ از کیفیت و استاندارد سوخت و تأمین منظم، آموزش کارکنان گرفته تا تجهیزات روزآمد، و خدمات جانبی و مشتریمداری. به هر تقدیر، برند باید تضمینکننده کیفیت باشد، نه صرفا یک تابلو و متقابلا جایگاه تیز باید حلقه واسط میان پالایشگاه و مشتری نهایی باشد. نکته کلیدی آن است که پالایشگاهها امروز امکان تولید فرآورده با مشخصات متفاوت را دارند، اما تا زمانی که این مشخصات و کیفیت بهروشنی برای مصرفکننده اعلام نشود، آنگاه تفاوت عملی برای مشتری قابل درک نخواهد بود. به زبان ساده، اگر پالایشگاهی بنزینی با کیفیت بالاتر تولید میکند، مشتری باید بداند دقیقا چه فراوردهای دریافت میکند و چه تفاوتی با محصول معمولی دارد. شفافیت در اعلام مشخصات و کیفیت فرآورده، حداقلِ شرطِ رقابت واقعی است، در غیر این صورت، مشتری راهی برای تشخیص و انتخاب نخواهد داشت و برندینگ نیز در همان سطح تابلو باقی میماند.
در چنین ساختاری مشتری میتواند سوخت و خدمات با کیفیت بالاتر، برند معتبرتر و محیط بهتر را انتخاب کند و در صورت رضایت، هزینه آن را بپردازد. جایگاهی که کیفیت سوخت، سرعت خدمترسانی، پاکیزگی، ایمنی و خدمات جانبی ضعیفتری ارائه میدهد، طبیعتا مشتری و در نهایت درآمد کمتری خواهد داشت.
تجربههای اولیه عرضه بنزین ویژه وارداتی و بنزین سوپر پالایشگاهی نشان میدهد زیرساخت حقوقی و عملیاتی این تغییر، دستکم در سطح طرح و مجوز، وجود دارد و قابل تسری به این مدل است. شاید مسئله اصلی جایگاهداری ایران دیگر صرفا افزایش حقالعمل نباشد؛ مسئله این است که چه کسی باید تعیین کند یک جایگاه چقدر درآمد داشته باشد. در مدل دولتی، دولت تعیین میکند و هزینه آن نیز بر دوش مردم است. در مدل درجهبندی، دولت ارزیابی میکند. در مدل برندینگ ناقص، واسطهای میان دولت و جایگاه اضافه شد.
اما مدل مطلوب میتواند متفاوت باشد، به بیان دیگر، پالایشگاه و برند کیفیت را تضمین کنند، جایگاه کیفیت و خدمت را ارائه دهد و مشتری با انتخاب خود درآمد جایگاه را تعیین کند. در چنین ساختاری، جایگاه خوب، بیشتر میفروشد، جایگاه با کیفیت پایین، کمتر میفروشد و سرمایهگذار نیز بهجای چانهزنی برای افزایش حقالعمل، انگیزه پیدا میکند برای جذب مشتری و افزایش کیفیت، سرمایهگذاری کند. اگر صنعت جایگاهداری ایران قرار باشد از مجموعه آزمونوخطاهای گذشته عبور کند، شاید مقصد نهایی در قالب عبور از جایگاه (به عنوان مجرای توزیع دولتی) و تبدیل آن به کسبوکاری رقابتی در حوزه خدمات انرژی و خودرویی تعریف شود. در این مدل قاعدتا آنچه صرفه اقتصادی جایگاه و برنده این کسبوکار را تعیین میکند، همانا مشتری است و نه تصویبنامه هیئت وزیران.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.