معمای قیمتگذاری در عصر التهاب
آیا بازار جهانی نفت به ادبیات جدیدی رسیده است؟
بازار جهانی نفت در حال عبور از پارادایم کلاسیک و تقلیلگرایانه «عرضه و تقاضای فیزیکی» است. در مدلهای سنتی، قیمتگذاری صرفا تابعی از حجم استخراج، سطح ذخایر روی آب و تقاضای چرخهای اقتصاد جهانی بود. اما امروز، در سایه شوکهای متوالی ژئواکونومیک، شاهد تولد ادبیات جدیدی هستیم که بر پایه «مهندسی ریسک» و «مالیسازی کالاها» بنا شده است.

امیررضا اعطاسی: بازار جهانی نفت در حال عبور از پارادایم کلاسیک و تقلیلگرایانه «عرضه و تقاضای فیزیکی» است. در مدلهای سنتی، قیمتگذاری صرفا تابعی از حجم استخراج، سطح ذخایر روی آب و تقاضای چرخهای اقتصاد جهانی بود. اما امروز، در سایه شوکهای متوالی ژئواکونومیک، شاهد تولد ادبیات جدیدی هستیم که بر پایه «مهندسی ریسک» و «مالیسازی کالاها» بنا شده است. در این چارچوب نوین، تنشهای منطقهای و اصطکاکهای بینالمللی دیگر نه به عنوان رویدادهای گذرا، بلکه به مثابه متغیرهای ساختاری و اثرگذار بر ترازنامه شرکتهای بزرگ نفتی و اقتصاد کلان کشورهای صادرکننده ارزیابی میشوند. بازار کاغذ و معاملات مشتقه نفتی اکنون به سطحی از بلوغ و عمق رسیدهاند که روزانه بیش از یک میلیون قرارداد آتی و اختیار معامله تنها در شاخص WTI دست به دست میشود؛ حجمی که به مراتب از تجارت بشکههای فیزیکی فراتر است. این انفکاک میان بازار فیزیکی و کاغذی نشان میدهد که شوکهای ساختاری اخیر، ذاتا به عنوان یک کاتالیزور اقتصادی برای بازتعریف تخصیص سرمایه و پوشش ریسک عمل کردهاند. در واقع، این التهابات نقشی محوری در تثبیت تئوریهای نوین قیمتگذاری ایفا کرده و نفت را از یک کالای صرفا مصرفی به یک دارایی پیچیده برای انتقال ثروت، مدیریت جریانهای نقدی و تنظیم ترازنامه در برابر ریسکهای سیستماتیک ارتقا دادهاند.
آناتومی شوک؛ جنگ به مثابه ابزار تنظیم بازار و خلق کف قیمتی
برای درک کالبدشناسانه رفتار اخیر بازار، باید به یک عدم تعادل بنیادین در اقتصاد انرژی توجه کرد: دوران گذار به انرژیهای تجدیدپذیر نیازمند سرمایهگذاری کلان است، اما همزمان فشارهای ناشی از استانداردهای محیطزیستی (ESG) و مبهمبودن چشمانداز تقاضا در بلندمدت، به افت شدید سرمایهگذاری سرمایهای (CAPEX) در بخش بالادستی نفت منجر شده است. دادههای نهادهای بینالمللی نشان میدهد که برای جلوگیری از کمبود فیزیکی عرضه، سرمایهگذاری سالانه در بخش بالادستی باید تا سال ۲۰۳۰ دستکم ۱۳۵ میلیارد دلار افزایش یافته و به سطح ۷۳۸ میلیارد دلار برسد. در چنین مختصاتی، تولیدکنندگان بزرگ نفت برای توجیهپذیرکردن اقتصادِ استخراج در فازهای نهایی چرخه عمر چاهها و تأمین مالی پروژههای کلان خود، به یک «شوک پایدار» و تثبیت قیمتها در کانالی بالاتر نیاز دارند. بر اساس منطق تعدیلیافته «قاعده هتلینگ» (Hotellings Rule)، در شرایط عدم قطعیت تکنولوژیک، تولیدکننده برای جلوگیری از تبدیلشدن ذخایر به «داراییهای محبوس»، استخراج را با هدف بهینهسازی «رانت کمیابی» مدیریت میکند. شوکهای سمت عرضه در خاورمیانه، دقیقا کارکرد ایجاد یک کف قیمتی مستحکم را داشتهاند. از سوی دیگر، بررسی رفتار تولیدکنندگان نامتعارف در آمریکا (US Shale) نشاندهنده یک تغییر رفتار ساختاری است. بر اساس نظرسنجی انرژی بانک فدرالرزرو دالاس، تولیدکنندگان شیل علیرغم قیمتهای بالاتر از ۸۰ دلار، استراتژی «انضباط سرمایه» را در پیش گرفتهاند و پرداخت سود سهام را به حفر چاههای جدید ترجیح میدهند. این انضباط سرمایه در غرب، فضای مانور استراتژیک را برای اوپکپلاس باز کرده است. از منظر تئوری بازیها (Game Theory)، تولیدکنندگان هژمونیک اکنون به جای ورود به جنگ فرسایشی سهم بازار، استراتژی دفاع از قیمت را برگزیدهاند. در این ساختار، التهابات پیرامونی به عنوان یک متغیر برونزا عمل کرده و با ایجاد یک تهدید مستمر در زمینه اختلال عرضه، تعادل نش را در نقطهای با تولید کنترلشده و قیمت ساختاری بالاتر تثبیت کرده است. این شوکها به طور مؤثری به دولتهای متکی به نفت کمک میکنند تا جریانهای نقدی لازم برای بودجههای انبساطی و گذار اقتصادی خود را تضمین کنند.
تغییر رفتار سفتهبازان و تثبیت ساختاریِ «پریمیومریسک ژئوپلیتیک»
تحلیل رفتار معاملهگران در بازارهای بورس انرژی نظیر ICE و CME نشاندهنده یک تغییر پارادایم جدی است. در مدلهای سنتی، «پریمیومریسک ژئوپلیتیک» یک عامل موقت و گذرا تلقی میشد که پس از فروکشکردن تیترهای خبری، به سرعت از طریق آربیتراژ فیزیکی از قیمتها تخلیه میشد. اما در معمای قیمتگذاری فعلی، این ریسک به یک عنصر ساختاری و دائمی در مدلهای ارزشگذاری تبدیل شده است. این تغییر ساختاری را میتوان در رفتار «تقارن نوسانات ضمنی» در بازار اختیار معامله ردیابی کرد. در دوران ثبات، بازار نفت معمولاً تمایل به پرداخت هزینه بیشتر برای پوشش ریسک ریزش قیمت دارد. با این حال، در سایه شوکهای زنجیرهای لجستیک و عرضه، تقاضا برای اختیار خرید به شدت افزایش یافته و انحنای بازار را معکوس کرده است. شاخص نسبت انحراف که توسط گروه CME ارائه میشود، با عبور پایدار از عدد ۱.۰ اثبات میکند که سفتهبازان و صندوقهای پوشش ریسک، پتانسیل جهش ناگهانی قیمت را به عنوان سناریوی غالب قیمتگذاری میکنند. این پدیده بدان معناست که الگوریتمهای معاملاتی پیرو روند (CTA) و مدیران ریسک در والاستریت، احتمال اختلال پایدار در زنجیره تأمین و تنگنای ظرفیت پالایشگاهی را به عنوان یک پیشفرض در توابع سود خود پذیرفتهاند. نتیجه این مالیسازی آن است که حتی با وجود سیگنالهای ضعف تقاضای کلان در اقتصاد چین یا احتمال کاهش رشد اقتصاد جهانی، بازار نفت در برابر اصلاحات عمیق مقاومت نشان داده و در کفهای حمایتی بالاتری معامله میشود. به عبارت دیگر، کاغذ در حال دیکتهکردن ریسک به بشکه فیزیکی است.
اثرات جانبی بر اقتصاد جهانی: تورم فشار هزینه و چالش زنجیره تأمین
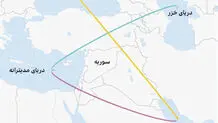
تثبیت قیمت نفت در یک نرمالِ بالاتر، محدود به ترازنامه شرکتهای انرژی نمانده و از طریق مکانیسمهای انتقال زنجیره تأمین، شوکهای تورمی گستردهای به اقتصاد جهانی تحمیل کرده است. اختلالات ترانزیتی در شریانهای استراتژیک تجارت، مکانیسم نرمال آربیتراژ را فلج کرده است. تغییر مسیر کشتیهای تجاری و نفتکشها به سمت دماغه امید نیک، زمان سفرها را بین ۱۰ تا ۱۶ روز افزایش داده و هزینههای عملیاتی را به شدت بالا برده است. در همین حال، حق بیمه ریسک جنگ برای نفتکشها شاهد جهش بیسابقهای بوده و در مواردی تا ۱۰ برابر افزایش یافته است؛ ارقامی که گاه بین ۷.۵ تا ۱۰ درصد ارزش کل بدنه کشتی را شامل میشود و هزینه هر سفر را دهها میلیون دلار افزایش میدهد. این اصطکاکهای سنگین لجستیک، منجر به وارونگی در جریانهای آربیتراژ شده است؛ به طوری که بازارهای تشنه در آسیا مجبور به واردات محصولات پالایشی با هزینههای گزاف از غرب شدهاند. تبعات کلان اقتصادی این پدیده، خلق یک «تورم فشار هزینه» پایدار است که مستقیما به قیمت تمامشده کالاهای مصرفی اصابت میکند. از منظر سیاستگذاری پولی، این پدیده بانکهای مرکزی اقتصادهای بزرگ (نظیر فدرالرزرو و بانک مرکزی اروپا) را در یک تله پیچیده گرفتار کرده است. تحقیقات بانک تسویهحسابهای بینالمللی (BIS) و صندوق بینالمللی پول (IMF) به وضوح نشان میدهد که سیاستهای انقباضی و افزایش نرخ بهره، ابزاری کارآمد برای مهار تورم سمت تقاضا هستند، اما در برابر تورم ناشی از شوکهای انرژی و تنگنای عرضه، کارایی بسیار محدودی دارند. بانکهای مرکزی اکنون با پدیده «تورم سودمحور» و کاهش ظرفیت سمت عرضه مواجهاند؛ مداخله پولی صرف (افزایش نرخ بهره) برای مهار این نوع تورم خطر سرکوب شدید تقاضای کل و هدایت اقتصاد جهانی به سمت رکود تورمی را به همراه دارد. در نتیجه، شوکهای ژئواکونومیک توانستهاند با مهندسی یک تورم چسبنده، سرعت چرخه انبساطی سیاستهای پولی غرب را کُند کنند.
نتیجهگیری و آیندهنگری: سازگاری با «نرمال جدید» در انرژی
کالبدشکافی دقیق معادلات بازار نشان میدهد که التهابات اخیر خاورمیانه، بسیار فراتر از یک رخداد تقابلی، به عنوان یک ابزار قدرتمند اقتصاد کلان برای بازتعریف «کف قیمتی نفت» عمل کردهاند. در دورانی که پیشبینی میشد گذار به انرژیهای تجدیدپذیر ارزش ذاتی داراییهای کربنی را به شدت کاهش دهد، خلق یک «ریسک مستمر و ساختاری» توانست جریانهای نقدی مورد نیاز غولهای نفتی و کشورهای تولیدکننده را برای سالهای پیشرو تضمین کند. اقتصاد جهانی باید با این «نرمال جدید» سازگار شود؛ پارادایمی که در آن قیمتگذاری انرژی دیگر تابعی خطی از تقاضای فیزیکی و بشکههای استخراجشده نیست. این بازار اکنون معادلهای چندمجهولی است که در آن مهندسی ساختارِ بازار آتی توسط سفتهبازان، مدیریت دقیق رانت کمیابی توسط اوپکپلاس و ارزشگذاری دائمیِ ریسک لجستیک توسط شرکتهای بیمه، حرف اول را میزنند. مادامی که شکاف تاریخی در سرمایهگذاری بخش بالادستی (CAPEX) جبران نشود و اقتصادهای بزرگ تولیدکننده نفت به اهداف ترازنامه مالی و تنوعبخشی خود نرسند، بازار کالا در این کانال قیمتی مهندسیشده باقی خواهد ماند. این معادلات، پایان عصر نفت ارزان و آغاز تثبیت رویکرد اقتصاد ریسکپایه در بازارهای انرژی را نوید میدهند.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.