فقیرشدن خانوادههای شاغل آغاز میشود؟
وحید شقاقیشهری، اقتصاددان، در گفتوگو با «اقتصادنیوز» از تفاوت میان فقر درآمدی متعارف و کاهش تدریجی رفاه خانوارهای شاغل میگوید.

به گزارش گروه رسانهای شرق،
وحید شقاقیشهری، اقتصاددان، در گفتوگو با «اقتصادنیوز» از تفاوت میان فقر درآمدی متعارف و کاهش تدریجی رفاه خانوارهای شاغل میگوید.
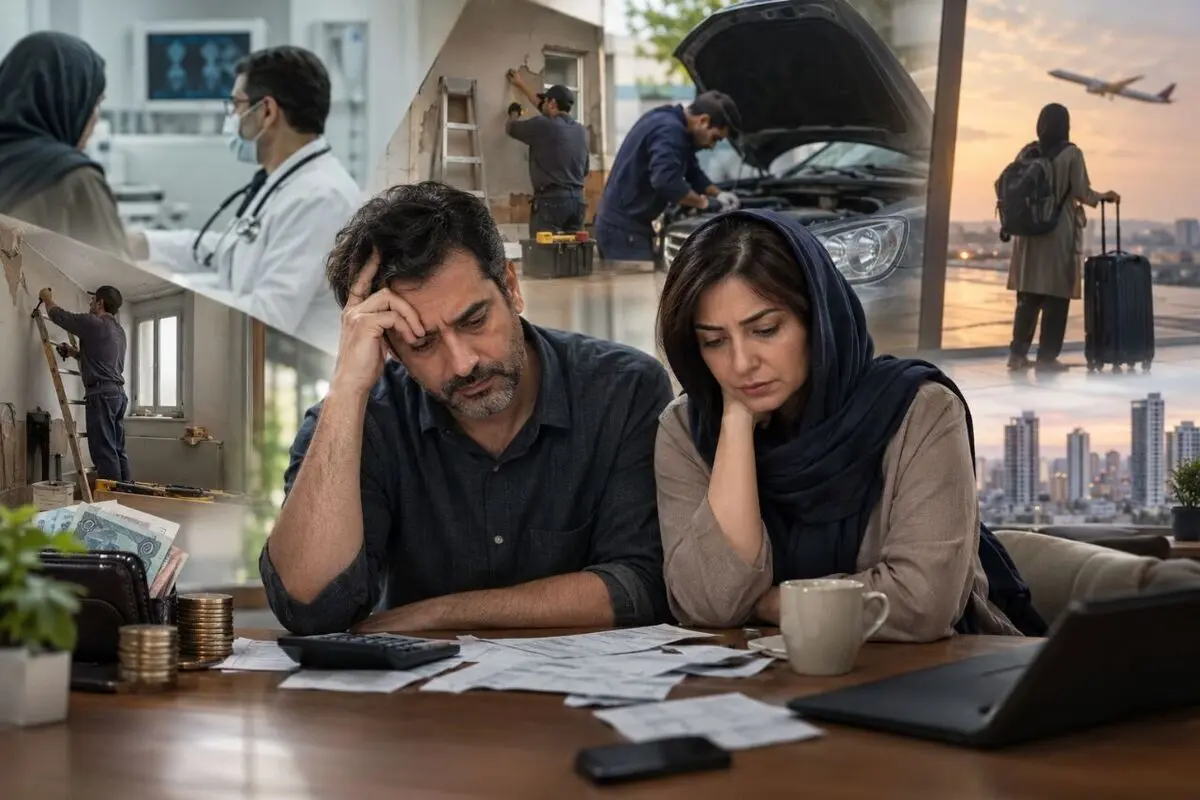
در ماههای اخیر به نظر میرسد بخشی از خانوارهایی که همچنان شاغل هستند، برخی اقدامات درمانی، تعمیرات خانه و خودرو یا حتی تفریح و سفر را به تعویق میاندازند. چه تعریفی از این وضعیت میتوان داشت؟
در سال 1405 با جنگ و محاصره دریایی و تشدید تحریمهای اقتصادی، تورمهای بیشتر در اقتصاد ایران ثبت شده است. وضعیتی که حکایت از تداوم و پایداری شرایط تورمی در اقتصاد ایران دارد و شکاف معناداری بین هزینههای مصرفی خانوارها با سطح درآمدی ایجاد کرده است. این وضعیت را میتوان نوعی «فقیرشدن تدریجی خانوارهای شاغل» یا به معنای دقیقتر، کاهش رفاه و افزایش آسیبپذیری اقتصادی خانوارهای شاغل دانست؛ هرچند لزوما با فقر درآمدی متعارف یکسان نیست. این وضعیت به مفهوم فقر نسبی، فقر داراییمحور، فقر زمانی و آسیبپذیری در برابر شرایط فقر است. مسکن و خودرو نیز الزاما به معنای رفاه جاری نیستند؛ زیرا ممکن است غیرنقدشونده باشند و خودشان هزینههای مستمر نگهداری، تعمیر، بیمه و استهلاک ایجاد کنند. بنابراین تفاوت اصلی در این است که فقر متعارف بر ناتوانی در تأمین حداقل نیازهای جاری تمرکز دارد، اما فقیرشدن تدریجی خانوارهای شاغل به فرسایش قدرت انتخاب، کاهش کیفیت زندگی، حذف مخارج آیندهساز و افزایش احتمال سقوط به فقر در مواجهه با یک شوک منفی اشاره میکند.
یکی از نشانههای این تغییر، حذف تدریجی هزینههایی است که تا همین یک سال قبل برای خانوارها عادی بود؛ این روند چه تصویری از کاهش رفاه واقعی جامعه ارائه میدهد؟
حذف تدریجی هزینههایی مانند رستوران، سفر، پوشاک، تفریح و سپس خدمات درمانی یا تعمیرات نشانهای از کاهش مصرف اختیاری و فشردهشدن سبد مصرفی خانوار است. خانوارها معمولا در شرایط فشار مالی، ابتدا هزینههایی را حذف میکنند که از نظر کوتاهمدت ضروری تلقی نمیشوند؛ اما هنگامی که کاهش درآمد واقعی یا افزایش هزینههای ضروری ادامه یابد، این تعدیل به آموزش، مراقبتهای پیشگیرانه، درمان، تعمیرات و حتی نگهداری داراییها نیز سرایت میکند.
از این منظر، کاهش رفاه واقعی الزاما به معنای کاهش مصرف کالری یا حذف کامل کالاهای اساسی نیست، بلکه میتواند در کاهش کیفیت، تنوع، دوام، امنیت و آیندهنگری مصرف نمایان شود. شاخصهای رسمی درآمد و فقر در اقتصاد ایران ممکن است این تحول را بهطور کامل نشان ندهند؛ زیرا درآمد اسمی، میانگینهای کلان و خط فقر معمولا تفاوت میان کاهش مصرف رفاهی، تعویق درمان، افت کیفیت کالاها و حذف خدمات پیشگیرانه را ثبت نمیکنند. همچنین دادههای مقطعی ممکن است نشان دهند خانوار هنوز بالاتر از خط فقر قرار دارد، در حالی که در طول زمان از پسانداز خود میکاهد، بدهی بیشتری میگیرد یا هزینههای ضروری آینده را به تعویق میاندازد.
گستردهشدن چنین وضعیتی چه پیامدی برای تابآوری اقتصادی خانوارها در برابر شوکهای بعدی خواهد داشت؟
اگر خانوار نتواند از درآمد ماهانه خود پسانداز کند و یک هزینه پیشبینینشده، مانند خرابی خودرو، تعمیر خانه یا درمان دندان، بودجه آن را مختل کند، میتوان گفت حاشیه امن اقتصادی یا ذخیره احتیاطی آن بهشدت کاهش یافته یا از بین رفته است. در چنین شرایطی خانوار برای مقابله با یک هزینه ناگهانی ممکن است به قرض، فروش دارایی، استفاده از اعتبار گران، کاهش مصرف ضروری یا تأخیر در پرداختها متوسل شود. در سطح فردی این امر به کاهش تابآوری و افزایش احتمال ورود به چرخه بدهی و فقر منجر میشود؛ در سطح کلان نیز گسترش آن حساسیت مصرف خانوارها به شوکهای بعدی را افزایش میدهد. در واقع خانواری که هیچ ذخیرهای ندارد، حتی در برابر شوکهای کوچک نیز واکنش شدید نشان میدهد. این وضعیت میتواند موجب تشدید نوسان مصرف، کاهش تقاضای مؤثر، افزایش بدهی معوق، تأخیر در درمان و تعمیرات و انتقال هزینههای کوچک امروز به هزینههای بزرگتر فردا شود. بنابراین از بین رفتن پسانداز و ذخیره احتیاطی، یکی از مهمترین نشانههای کاهش تابآوری اقتصادی خانوار است، حتی اگر درآمد جاری خانوار همچنان مثبت و اشتغال آن حفظ شده باشد.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.