وقتی استمرار تولید، مسئله بقای ظرفیت صنعتی کشور است
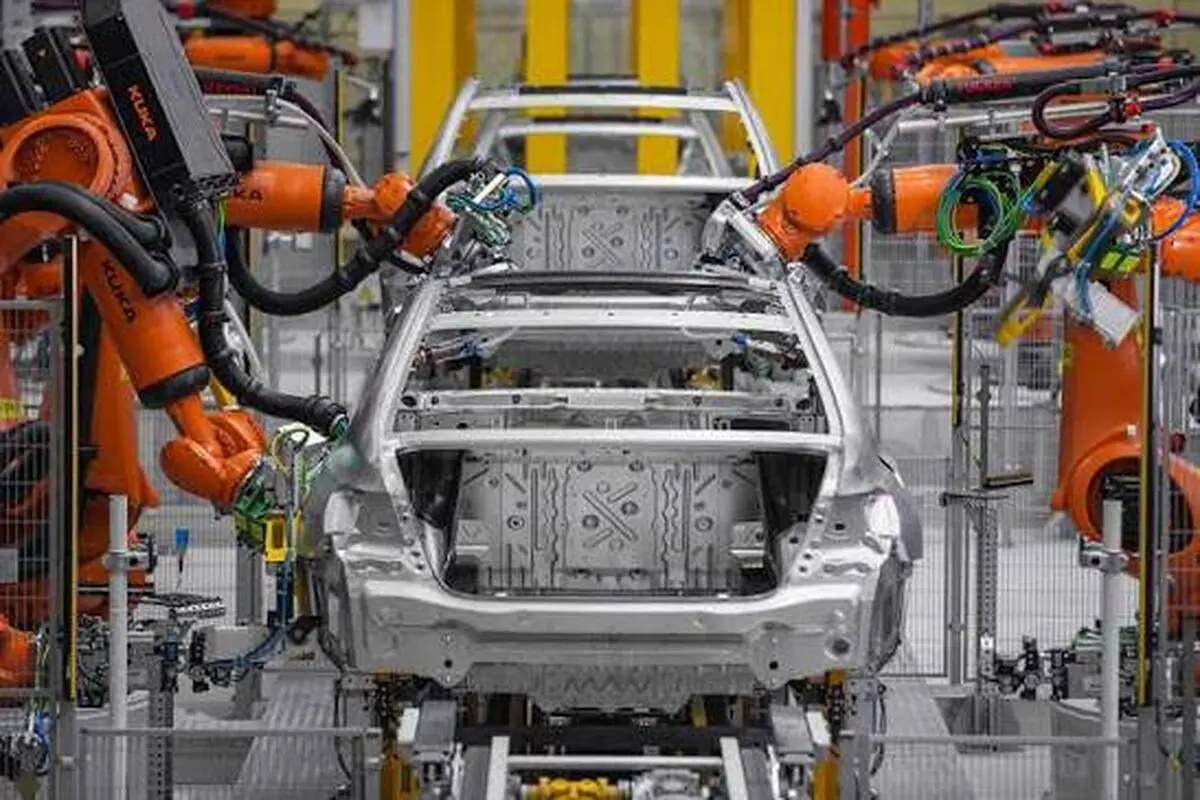
صنعت خودرو ایران در شرایطی قرار گرفته که حفظ تولید دیگر فقط به معنای روشنماندن خطوط کارخانه نیست. پشت هر خودرویی که از خط تولید خارج میشود، شبکهای از قطعهسازان، تأمینکنندگان مواد اولیه، نیروی کار و بنگاههای صنعتی قرار دارد. فعالیت این شبکه به گردش نقدینگی، دسترسی به منابع مالی و امکان برنامهریزی وابسته است. هر اختلال در تولید خودروساز میتواند به سایر حلقههای این زنجیره منتقل شود و بخشی از ظرفیت صنعتی کشور را تحت تأثیر قرار دهد.
در چنین وضعیتی، استمرار تولید به مسئلهای فراتر از عملکرد یک شرکت تبدیل شده است. واگذاری مدیریت ایرانخودرو به بخش خصوصی در بهمن ۱۴۰۳ نیز این بنگاه را با آزمونی متفاوت روبهرو کرد. آزمون اداره یک مجموعه بزرگ صنعتی در شرایطی که نوسانات ارزی، محدودیتهای مالی و دشواری تأمین مواد اولیه همچنان ادامه دارد. نتیجه این آزمون را نمیتوان تنها با شمار خودروهای تولیدشده یا تغییر قیمت محصولات سنجید. حفظ زنجیره تأمین، تأمین سرمایه در گردش و امکان سرمایهگذاری برای آینده نیز بخشی از کارنامه مدیریت این بنگاه است.
افت تولید در کنار نشانههای بازگشت ظرفیت
آمارهای ششماهه نخست ۱۴۰۵ تصویری از فشار بر صنعت خودرو ارائه میکنند. بر اساس اطلاعات منتشرشده در سامانه کدال، ایرانخودرو، سایپا و پارسخودرو در این دوره ۲۸۰ هزار و ۲۷۷ دستگاه خودروی سواری تولید کردند. این رقم در مقایسه با ۴۰۶ هزار و ۲۱۸ دستگاه در مدت مشابه سال قبل، ۳۱ درصد کاهش نشان میدهد.
سهم ایرانخودرو از تولید این سه شرکت به ۲۰۴ هزار و ۶۴۷ دستگاه رسید. این شرکت در ششماهه نخست ۱۴۰۴ تعداد ۲۶۴ هزار و ۶۶۵ دستگاه خودرو تولید کرده بود. به این ترتیب، تولید ایرانخودرو نیز در این مقایسه ۲۲.۶ درصد کاهش یافت.
آمار تجمیعی وزارت صمت نیز از تولید ۲۹۶ هزار و ۴۰۹ دستگاه خودروی سواری در کل کشور حکایت دارد. این رقم در مدت مشابه سال گذشته ۴۶۱ هزار و ۹۹۱ دستگاه بود که از کاهش حدود ۳۵.۸ درصدی تولید خبر میدهد.
با وجود این افت، بررسی روند ماهانه تصویر دیگری را نشان میدهد. تولید سه خودروساز بزرگ از ۳۳ هزار و ۵۱۶ دستگاه در مرداد به ۵۸ هزار و ۵۴۰ دستگاه در شهریور رسید. افزایشی حدود ۷۴.۶ درصدی که از بازگشت بخشی از ظرفیت تولید حکایت دارد. تولید ماهانه ایرانخودرو نیز در همین فاصله از ۲۴ هزار و ۸۷ دستگاه به ۴۱ هزار و ۹۴۶ دستگاه افزایش یافت.
این افزایش نمیتواند افت تولید ششماهه را جبران کند. بااینحال، نشان میدهد ظرفیت تولید در شرایط محدودیت همچنان امکان بازیابی دارد. برای ارزیابی وضعیت صنعت باید هر دو واقعیت را در نظر گرفت. کاهش تولید در مقایسه سالانه و افزایش آن در آخرین ماه دوره آماری.
سرمایهگذاری؛ حلقه مفقوده استمرار تولید
مسئله صنعت خودرو فقط تولید امروز نیست. پرسش مهمتر این است که ظرفیت تولید فردا با چه منابعی ساخته خواهد شد؟
تشکیل سرمایه ثابت ناخالص یکی از شاخصهای مهم سنجش توان توسعه ظرفیتهای تولیدی است. دادههای اقتصادی سهماهه نخست ۱۴۰۵ از کاهش ۸.۴ درصدی این شاخص نسبت به دوره مشابه سال قبل حکایت دارد. همزمان، رشد ارزش افزوده گروه صنایع و معادن نیز منفی ۱۴.۷ درصد گزارش شده است.
این ارقام به کل اقتصاد و گروه صنایع و معادن مربوط میشوند و نمیتوان آنها را مستقیماً به صنعت خودرو نسبت داد. بااینحال، تصویری از دشواری فضای سرمایهگذاری در اقتصاد ایران به دست میدهند.
در صنعت خودرو، سرمایهگذاری فقط به معنای احداث کارخانه یا خرید ماشینآلات نیست. نوسازی تجهیزات، ارتقای فناوری، توسعه پلتفرمهای جدید، بهبود کیفیت قطعات و افزایش بهرهوری نیز به منابع مالی نیاز دارند.
وقتی بخش بزرگی از منابع بنگاه صرف تأمین هزینههای جاری و جبران کسری نقدینگی میشود، فرصت سرمایهگذاری برای آینده محدود خواهد شد. ممکن است خطوط تولید همچنان فعال باشند، اما توان توسعه فناوری و رقابتپذیری کاهش پیدا کند. صنعتی که تمام توان خود را صرف حفظ وضع موجود کند، فرصت کمتری برای ساختن آینده خواهد داشت.
زنجیره قطعهسازی زیر فشار نقدینگی
بخش مهمی از دشواری صنعت خودرو را باید در وضعیت مالی قطعهسازان جستوجو کرد. بر اساس اعلام رئیس انجمن صنایع همگن نیرو محرکه و قطعهسازان خودرو کشور در مرداد ۱۴۰۵، مطالبات قطعهسازان از صنعت خودرو به ۱۷۰ هزار میلیارد تومان رسیده بود که ۷۰ هزار میلیارد تومان آن سررسید شده بود.
برای یک قطعهساز، این ارقام فقط مطالبات ثبتشده در حسابهای مالی نیست. او باید مواد اولیه بخرد، دستمزد کارگران را بپردازد، بدهیهای خود را مدیریت کند و تجهیزات را برای ادامه تولید آماده نگه دارد. تأخیر در دریافت مطالبات میتواند تمام این فعالیتها را با مشکل روبهرو کند.
در چنین وضعیتی، قطعهساز ناچار میشود منابعی را که میتوانست صرف افزایش ظرفیت یا ارتقای فناوری کند، برای ادامه فعالیت روزمره اختصاص دهد. این فشار بهتدریج از یک بنگاه به بنگاه دیگر منتقل میشود و هزینه تولید را بالا میبرد.
در خرداد ۱۴۰۵ نیز رئیس هیأت عامل ایدرو از برنامه تأمین حدود ۵۰ هزار میلیارد تومان برای پرداخت بخشی از مطالبات قطعهسازان خبر داده بود. این برنامه نشان میدهد تأمین نقدینگی زنجیره قطعهسازی به یکی از مسائل مهم سیاست صنعتی کشور تبدیل شده است.
حفظ تولید ایرانخودرو نیز بدون توجه به وضعیت این زنجیره امکانپذیر نیست. خودروساز زمانی میتواند برنامه تولید خود را اجرا کند که تأمینکنندگانش نیز توان خرید مواد اولیه، پرداخت دستمزد و حفظ ظرفیت عملیاتی را داشته باشند.
در خوانش این ارقام باید به دامنه آماری آنها توجه کرد. رقم ۱۷۰ هزار میلیارد تومان به مطالبات قطعهسازان از کل صنعت خودرو مربوط است و نمیتوان آن را بهعنوان بدهی اختصاصی ایرانخودرو در نظر گرفت. اهمیت این رقم در نشاندادن فشاری است که بر گردش مالی زنجیره تولید وارد شده است. برای ارزیابی دقیقتر عملکرد ایرانخودرو باید مطالبات قطعهسازان از این شرکت بهصورت جداگانه بررسی شود.
همین دقت درباره آمار سرمایهگذاری نیز ضروری است. کاهش تشکیل سرمایه ثابت ناخالص، شاخصی در سطح کل اقتصاد است و میزان سرمایهگذاری ایرانخودرو را مشخص نمیکند. برای سنجش عملکرد مدیریت این شرکت باید به صورتهای مالی، مخارج سرمایهای، خرید داراییهای ثابت و روند سرمایهگذاری اختصاصی آن مراجعه کرد.
ارزش این دادهها در کنار یکدیگر، در ترسیم تصویری از شرایط تولید، سرمایهگذاری و تأمین مالی است. هر عدد باید در محدوده واقعی خود خوانده شود تا نتیجهگیری درباره عملکرد بنگاه و وضعیت صنعت بر پایه مقایسههای نادرست شکل نگیرد.
واقعیشدن قیمت و امکان ادامه تولید
در این میان، بحث قیمت خودرو را نمیتوان جدا از وضعیت مالی زنجیره تولید بررسی کرد. وقتی هزینه مواد اولیه، قطعات، دستمزد و تأمین مالی افزایش پیدا میکند، اما درآمد بنگاه متناسب با این تغییرات تعدیل نمیشود، فاصله میان هزینه و درآمد به یک محدودیت جدی تبدیل خواهد شد.
این فاصله در کوتاهمدت میتواند خود را در کاهش نقدینگی و تأخیر در پرداخت مطالبات قطعهسازان نشان دهد. در بلندمدت نیز منابع مورد نیاز برای نوسازی تجهیزات و توسعه محصول را محدود میکند.
واقعیشدن قیمت در چنین شرایطی صرفاً افزایش نرخ فروش نیست. مسئله، ایجاد تناسب میان درآمد بنگاه و هزینه واقعی تولید است تا امکان تأمین سرمایه در گردش و ادامه فعالیت اقتصادی فراهم شود.
البته افزایش قیمت بهتنهایی نمیتواند بهرهوری را بالا ببرد یا کیفیت محصولات را تضمین کند. اصلاح قیمت زمانی به نفع صنعت تمام میشود که آثار آن در پرداخت منظم مطالبات تأمینکنندگان، کاهش هزینه تمامشده و سرمایهگذاری در تولید دیده شود.
پرسش اصلی این است که منابع حاصل از اصلاح درآمد چگونه در زنجیره تولید به کار گرفته میشوند. اگر این منابع فقط هزینههای انباشته را پوشش دهند و به بهبود فرایند تولید منجر نشوند، نمیتوان از آن بهعنوان نشانه اصلاح ساختار صنعتی یاد کرد.
مدیریت خصوصی و مسئولیت حفظ ظرفیت صنعتی
واگذاری مدیریت ایرانخودرو به بخش خصوصی را باید در چارچوب همین شرایط اقتصادی ارزیابی کرد. خصوصیشدن مدیریت بهخودیخود هزینه مواد اولیه را کاهش نمیدهد، دسترسی به ارز را تضمین نمیکند و مشکلات زنجیره تأمین را از میان نمیبرد. بااینحال، مدیریت خصوصی باید بتواند از اختیارات اقتصادی خود برای اصلاح ساختار هزینه، بهبود گردش مالی و افزایش بهرهوری استفاده کند.
این مدیریت با دو مسئولیت همزمان روبهروست. نخست، حفظ جریان تولید و جلوگیری از اختلال در شبکه تأمین. دوم، تبدیل ظرفیت حفظشده به امکان سرمایهگذاری و توسعه محصول.
این دو مسئولیت به یکدیگر وابستهاند. بنگاهی که نتواند زنجیره تأمین خود را حفظ کند، منابع و فرصت لازم برای توسعه فناوری را نیز از دست خواهد داد. در مقابل، مدیریتی که تمام توان خود را صرف ادامه فعالیت روزمره کند و برنامهای برای نوسازی نداشته باشد، نمیتواند در بلندمدت مزیت رقابتی ایجاد کند.
بنابراین، کارنامه مدیریت خصوصی را نباید تنها با تیراژ تولید یا میزان افزایش قیمت سنجید. وضعیت پرداخت مطالبات قطعهسازان، هزینه تمامشده محصولات، بهرهوری خطوط تولید، کیفیت خودروها و میزان سرمایهگذاری در توسعه فناوری نیز باید در ارزیابی عملکرد قرار گیرند.
بازار بزرگ بدون سرمایهگذاری، مزیت صنعتی نمیسازد
تجربه هند نشان میدهد مقیاس تولید و برخورداری از بازار بزرگ میتواند پشتوانه توسعه صنعت خودرو باشد. این کشور در سال مالی ۲۰۲۴ تا ۲۰۲۵ حدود پنج میلیون و ۶۱ هزار دستگاه خودروی سواری تولید کرد. رقمی که نسبت به سال مالی قبل افزایش داشت.
بااینحال، اهمیت تجربه هند فقط در شمار خودروهای تولیدشده نیست. پیوند با بازارهای صادراتی، سرمایهگذاری، توان مهندسی و توسعه فناوری نیز در شکلگیری قدرت صنعتی این کشور نقش داشتهاند.
در این مقایسه باید به تفاوت دورههای آماری نیز توجه کرد. آمار هند بر مبنای سال مالی این کشور تنظیم شده، درحالیکه ارقام تولید ایران بر اساس سال شمسی گزارش میشوند. بنابراین، این دادهها برای مقایسه مستقیم عملکرد دو صنعت کافی نیستند. اهمیت تجربه هند در نشاندادن نقش بازار، سرمایهگذاری و توان مهندسی در شکلگیری یک صنعت رقابتپذیر است.
برای ایران نیز حفظ بازار داخلی و استمرار تولید اهمیت دارد. اما بازار بزرگ زمانی به مزیت اقتصادی تبدیل میشود که درآمد حاصل از آن به افزایش بهرهوری، ارتقای کیفیت و توسعه فناوری کمک کند.
صنعت خودرو برای عبور از وضعیت فعلی به منابع مالی، ثبات نسبی قواعد اقتصادی و امکان برنامهریزی بلندمدت نیاز دارد. نمیتوان در شرایط بیثباتی انتظار داشت همه نشانههای توسعه در کوتاهمدت ظاهر شوند. بااینحال، حفظ ظرفیت تولید و جلوگیری از فرسایش شبکه تأمین، پیششرط حرکت به سوی توسعه صنعتی است.
ایرانخودرو امروز با آزمونی فراتر از حفظ تیراژ روبهروست. این شرکت باید بتواند در شرایط دشوار اقتصادی خطوط تولید را فعال نگه دارد، مطالبات تأمینکنندگان را مدیریت کند و منابع لازم برای اصلاح ساختار هزینه و توسعه محصول را فراهم آورد.
واقعیشدن قیمتها میتواند بخشی از منابع مالی مورد نیاز تولید را تأمین کند. اما مسئولیت مدیریت خصوصی با دریافت درآمد بیشتر پایان نمییابد. این مدیریت باید نشان دهد منابع در اختیارش چگونه به افزایش بهرهوری، بهبود کیفیت و تقویت زنجیره تأمین منجر میشود.
تولید امروز زمانی پشتوانه صنعت فرداست که ظرفیتهای موجود حفظ شوند و منابع حاصل از فعالیت بنگاه به جای فرسودگی بیشتر، صرف بازسازی توان تولیدی کشور شوند. اهمیت استمرار تولید در شرایط نه جنگ و نه صلح نیز در همین نقطه معنا پیدا میکند.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.