تغییر الگوی مصرف خانوار به دلیل کاهش قدرت خرید
بر اساس گزارشهای منتشرشده از دادههای مرکز آمار، تورم نقطهبهنقطه خانوارها در مرداد ۱۴۰۵ به ۸۹ درصد رسیده است. در چنین فضایی حتی افزایش گردش مالی یک واحد صنفی الزاماً نشانه رونق نیست. اگر مبلغ فروش ۵۰ درصد افزایش یافته، اما قیمت کالاها ۷۰ یا ۸۰ درصد رشد کرده باشد، حجم واقعی فروش کاهش یافته است.
به گزارش گروه رسانهای شرق،
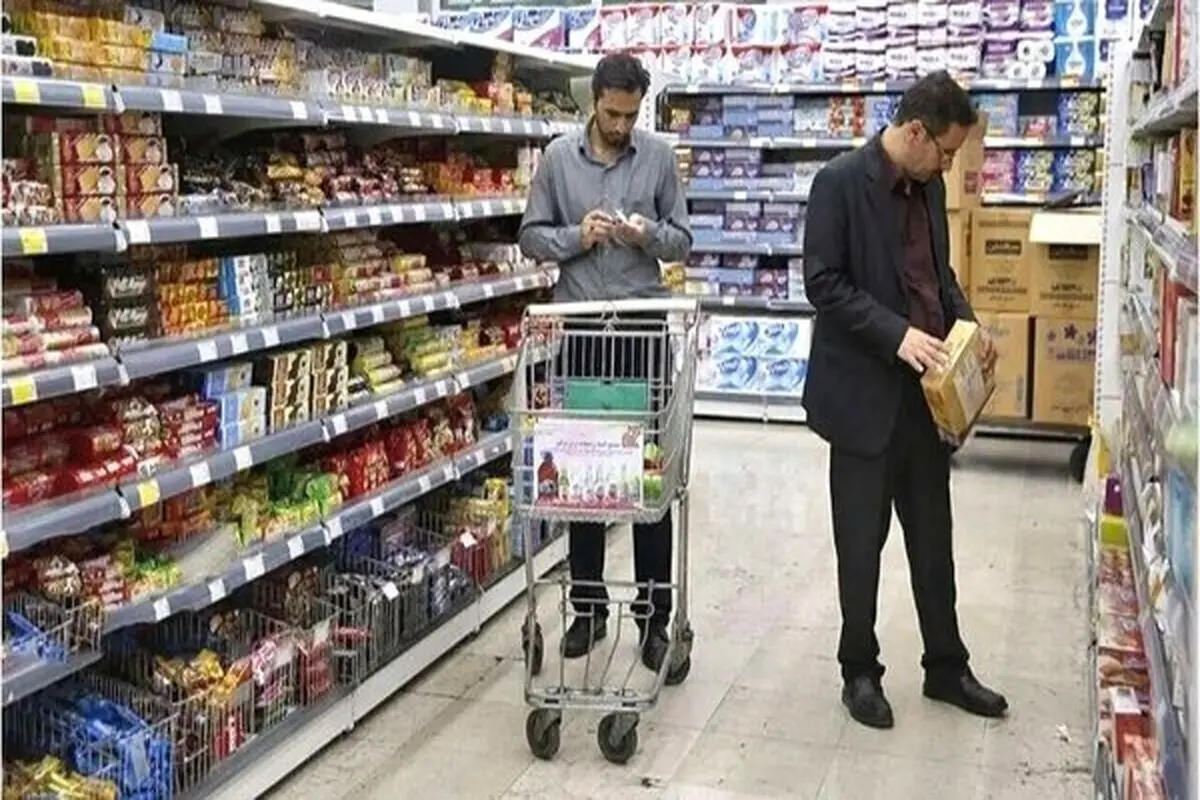
احسان سقایی، معاون اقتصادی و برنامه ریزی اتاق اصناف ایران در یادداشتی نوشت: تورم بالا در اقتصاد ایران دیگر صرفاً سطح قیمتها را تغییر نمیدهد؛ تداوم آن الگوی مصرف خانوار و در نتیجه ساختار تقاضا در بازار را نیز دگرگون کرده است. خانواری که پیشتر میان برندها یا چند سطح کیفیت انتخاب میکرد، امروز ممکن است میان خرید و تعویق خرید تصمیم بگیرد. این تغییر را شاید بیش از هر جای دیگری بتوان در سطح اصناف مشاهده کرد؛ جایی که افت قدرت خرید مستقیماً خود را در رفتار مشتری نشان میدهد.
به گزارش اتاق اصناف ایران، بر اساس گزارشهای منتشرشده از دادههای مرکز آمار، تورم نقطهبهنقطه خانوارها در مرداد ۱۴۰۵ به ۸۹ درصد رسیده است. در چنین فضایی حتی افزایش گردش مالی یک واحد صنفی الزاماً نشانه رونق نیست. اگر مبلغ فروش ۵۰ درصد افزایش یافته، اما قیمت کالاها ۷۰ یا ۸۰ درصد رشد کرده باشد، حجم واقعی فروش کاهش یافته است. بنابراین ممکن است گردش ریالی بازار بزرگتر شده باشد، در حالی که کالای کمتری معامله میشود؛ تمایزی که میان فروش اسمی و فروش واقعی وجود دارد و در شرایط تورمی اهمیت آن دوچندان میشود.
از کاهش خرید تا «مهاجرت مصرف»
یکی از واکنشهای شناختهشده مصرفکنندگان در دوره های فشار اقتصادی، آن چیزی است که در مطالعات بازار از آن با عنوان Trade-down behavior یاد می شود؛ یعنی حرکت به سمت برند، کیفیت یا گزینه های ارزانتر. با این حال، آنچه امروز در بخشهایی از بازار ایران مشاهده میشود از انتخاب یک برند ارزانتر فراتر رفته است. خانوار ممکن است ابتدا مقدار خرید را کاهش دهد و سپس فاصله میان خریدها را بیشتر کند. اگر فشار ادامه پیدا کند، کالاهای قابل تعویق از اولویت خارج میشوند و در مرحله بعد، شکل مصرف تغییر میکند. در لوازم خانگی تعمیر میتواند جای تعویض را بگیرد، در موبایل دوره نگهداری دستگاه طولانیتر شود، در خودرو تعمیر قطعه یا استفاده از قطعه استوک جای خرید قطعه نو را بگیرد و خرید پوشاک نیز برای مدت بیشتری به تعویق بیفتد.
میتوان این فرآیند را «مهاجرت مصرف» نامید؛ یعنی تغییر مقصد و الگوی تقاضای خانوار در واکنش به کاهش قدرت خرید. بخشی از تقاضا واقعاً حذف میشود، اما بخشی دیگر از کالای نو به تعمیر و دستدوم، از برند گرانتر به گزینه اقتصادی و از خرید امروز به آینده منتقل میشود. به همین دلیل، «رکود» بهتنهایی همه آنچه را در بازار اتفاق میافتد توضیح نمیدهد؛ بخشی از آنچه مشاهده میکنیم در واقع بازتخصیص تقاضا است.
اعتبار؛ از ابزار پرداخت تا ابزار هموارسازی مصرف
وجه دیگر تغییر الگوی خرید، گسترش استفاده از اعتبار است. البته خرید اعتباری را نمیتوان بهخودیخود نشانه کاهش قدرت خرید دانست. در بسیاری از اقتصادها، کارت اعتباری، وامهای مصرفی، فروش اقساطی و در سالهای اخیر خدماتBNPL یا «الان بخر، بعداً پرداخت کن» بخشی عادی از نظام پرداخت و تأمین مالی مصرف هستند. اعتبار در این معنا به خانوار اجازه میدهد پرداخت هزینهها را در طول زمان توزیع کند و به اصطلاح اقتصادی، مصرف خود را هموار سازد.
آنچه در شرایط تورمی اهمیت پیدا میکند، تغییر وزن و کارکرد اعتبار است. با کاهش درآمد واقعی، خانوار ممکن است برای حفظ بخشی از سطح مصرف یا جلوگیری از تعویق برخی خریدها، بیشتر به ابزارهای اعتباری متکی شود. در این حالت اعتبار علاوه بر تسهیل پرداخت، می تواند به هموارسازی مصرف خانوار و جلوگیری از افت شدید تر تقاضای موثر کمک کند. بنابراین توسعه خرید اعتباری لزوماً پدیدهای منفی نیست؛ مسئله اصلی، تناسب میزان اعتبار با توان بازپرداخت خانوار و جلوگیری از تبدیل تسهیل مصرف امروز به فشار بدهی در آینده است.
سیاست کالابرگ ماهیتی متفاوت دارد. کالابرگ برخلاف اعتبار، قدرت خرید آینده خانوار را به امروز منتقل نمیکند، بلکه نوعی حمایت هدفمند برای حفظ مصرف جاری، بهویژه در کالاهای اساسی است. با این حال، هر دو تحول از منظر بازار اصناف اهمیت دارند، زیرا میتوانند بر نحوه شکلگیری و توزیع تقاضا میان کالاها و شبکههای فروش اثر بگذارند.
فشار مالی البته در سمت خانوار متوقف نمیشود. فروشندهای که امروز کالا را میفروشد ممکن است هنگام تأمین مجدد آن دریابد که بخش بزرگی از سود اسمیاش باید صرف جایگزینی همان موجودی شود. در نتیجه، همزمان با کاهش تقاضای واقعی، سرمایه در گردش واحد صنفی نیز تحت فشار قرار میگیرد. کاهش توان خرید نقدی خردهفروش به نوبه خود نیاز به خرید مدتدار، اعتبار بنگاهبهبنگاه و تأمین مالی زنجیرهای را افزایش میدهد. از این منظر، توسعه زیرساختهای اعتباری میتواند نهفقط در سمت مصرفکننده، بلکه در کل زنجیره تأمین اصناف اهمیت بیشتری پیدا کند.
بازار جدید، الگوی کسبوکار جدید
این شرایط همه رستهها را یکسان تحت تأثیر قرار نمیدهد. تقاضای مواد غذایی یا تعمیر ضروری خودرو را نمیتوان برای مدت زیادی به تعویق انداخت، اما خرید پوشاک، موبایل یا لوازم خانگی جدید انعطاف بیشتری دارد. در مقابل، تعمیرات، کالاهای دستدوم و استوک، محصولات اقتصادیتر و خدمات اعتباری میتوانند سهم بیشتری از تقاضا جذب کنند.
حتی درون یک صنف نیز تفاوتها بیشتر خواهد شد. واحدی که امکان فروش اعتباری، کانال آنلاین، مدیریت بهتر موجودی و تأمین منعطفتری دارد، احتمالاً در برابر افت قدرت خرید تابآوری بیشتری از یک واحد کاملاً متکی بر فروش نقدی و الگوی سنتی خواهد داشت. بنابراین کاهش قدرت خرید فقط بر اندازه بازار اثر نمیگذارد؛ میتواند ترکیب برندگان و بازندگان بازار را نیز تغییر دهد.
برای سیاستگذار نیز این تغییر یک پیام مشخص دارد. رصد قیمت و ارزش ریالی معاملات دیگر برای شناخت وضعیت اصناف کافی نیست. حجم واقعی فروش، اندازه سبد خرید، دوره گردش موجودی، سهم فروش اعتباری و حرکت مصرفکننده میان کالای نو، تعمیر و دستدوم شاخصهایی هستند که میتوانند تصویر دقیقتری از وضعیت بازار ارائه دهند.
در نهایت، آنچه امروز در بازار ایران مشاهده میشود فقط کاهش مصرف نیست. بخشی از تقاضا حذف شده، بخشی به آینده رفته و بخشی مقصد خود را تغییر داده است. از گران به اقتصادی، از نو به دستدوم، از تعویض به تعمیر و در بخشی از بازار، از پرداخت نقدی به شیوه های اعتباری. این همان «مهاجرت مصرف» است؛ فرآیندی که اگر تداوم یابد، نهتنها رفتار خانوار، بلکه ساختار بازار و مدل کسبوکار اصناف را نیز تغییر خواهد داد. اصناف در خط مقدم این تغییر قرار دارند و آنچه امروز در بازار دیده میشود، میتواند تصویری از شکل آینده مصرف در اقتصاد ایران باشد.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.