
اعتراض راديکال آبان از چه منشأيي سرچشمه گرفت
علي دينيترکماني.کارشناس اقتصاد
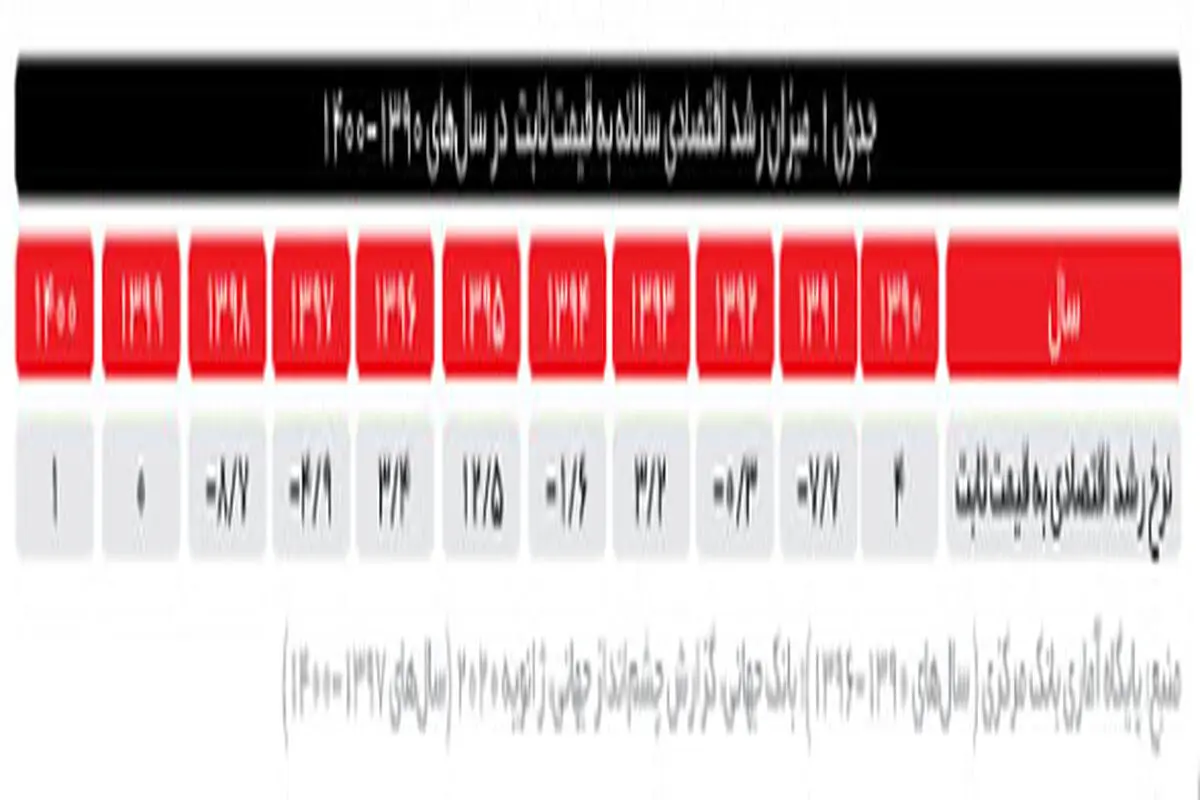
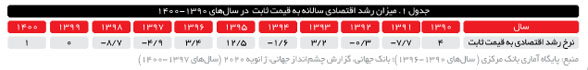
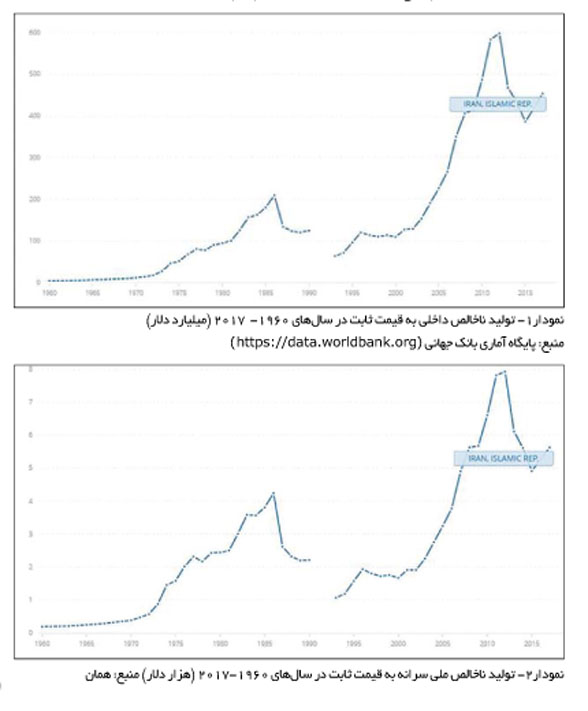
اقتصاد ايران در سال 1398، يکي از بدترين تجربههاي سالهاي بعد از انقلاب را داشته است. تمام آنچه دولت روحاني در جهت تکرقميکردن تورم و «خروج بدون تورمي اقتصاد از رکود» انجام داده و تحت تأثير توافق برجام، تا حدي به بار نشسته بود، از دست رفته است. تورم که در سال 1397 به زير 10 درصد کاهش يافت، اکنون دوباره از کنترل خارج شده و به بيش از 40 درصد افزايش يافته است. رشد اقتصادي که با افزايش دوباره صادرات نفت در سال 1395، به بيش از 12 درصد رسيد و در سال بعد با تخليه اثر افزايش صادرات نفت به 3/4 درصد کاهش يافت. با خروج آمريکا از برجام و بازگشت دوباره تحريمها به منهاي 4/9 در سال 1397 و به منهاي 8/7 درصد در سال جاري کاهش يافت (جدول 1). کمترين ميزان رشد اقتصادي در سالهاي گذشته که با تورم بالا، يکي از موقعيتهاي منحصربهفرد اقتصادي را ايجاد کرده است؛ موقعيتي که تلاشهاي دولت روحاني را هم براي «خروج بدون تورمي اقتصاد از رکود» نقش بر زمين کرده و هم برای تکرقميکردن تورم. افزايش قيمت بنزين و شورش راديکال آبان در کنار عملکرد کلان اقتصادي بسيار ضعيف منحصربهفرد سال جاري، بايد به يکي از مهمترين وقايعي اشاره کرد که از نظرهايي شبيه اعتراضات دي 1396 و از نظرهايي متفاوت از آن بود. محور اجتماعي شورش آبان 98، مانند دي 1396، لايههاي پايين جامعه بود. با اين تفاوت که در ديماه، وسعت جغرافيايي شهري آن، شامل کلانشهرها و پايتخت نبود. اينبار، مناطق محروم تهران و ساير کلانشهرها را نيز در بر گرفت. علاوه بر اين، برخلاف دي 96، اعتراض اجتماعي آبان همراه با تخريب اموال عمومي، فتيله شورش دي 96 را اعتراض مالباختگان در مشهد برافروخت و سريع به ساير شهرها سرايت کرد. جرقه اوليه شورش آبان را افزايش قيمت بنزين فراهم کرد و همزمان در بسياري از شهرها بهويژه مناطق محروم موجب خشم اجتماعي شد. روند اعتراضهاي اجتماعي نشان ميدهد فاصله زماني آنها کوتاهتر شده است. علاوه بر اين، محتواي رادیکالتری يافته؛ بنابراين اين امر مستلزم واکاوي جدي است. بدون نگاه بلندمدت و تاريخي و اجتماعي نميتوان به چرايي شکلگيري چنين روندي پرداخت. عملکرد ضعيف اقتصادي بلندمدت و افزايش بيكاري وقايع دي 96 و آبان 98، ريشههاي تاريخي دارند. روند تحولات اقتصاد ايران بر مبناي شاخص توليد ناخالص داخلي به قيمت ثابت، بهخوبي بخشي از اين ريشهها را عيان و آشکار ميکند. دادههاي سالهاي 1960 تا 2018 بانک جهاني نشان ميدهد بعد از رشد سالانه در حدود 10 درصدي دوره پيش از انقلاب، دوره بلند بعد از انقلاب به سه دوره قابل تقسيم است. سالهاي جنگ با نرخ رشد منفي در حدود 1/6 درصد در سال. سالهاي بعد از جنگ تا سال 1389 با نرخ رشد مثبت در حدود پنج درصد در سال و سالهاي 1390 به اين سو که سالهاي چالش اقتصاد با تحريمهاست، با نرخ رشد اقتصاد در حد صفر. نمودار 1، روند تحولات اين شاخص را در اين دوره به تصوير کشيده است. در اين شرايط، عامل مهم ديگري در صحنه اقتصاد حضور جدي داشته كه هم فشارهاي تورمي را بهويژه از طريق تغيير تركيب مخارج بودجه در جهت هزينههاي مصرفي دامن زده و هم رفتهرفته بر بازار كار تأثير انبساطي گذاشته و بيكاري را به پديدهاي ساختاري تبديل كرده است. اين عامل، رشد انفجاري جمعيت در دهه 1360 است. جمعيت از 33ميليونو 709 هزار نفر در سال 1355 به 66ميليونو 300 هزار نفر در سال 1381 افزايش يافته است؛ يعني در دورهاي كه ميزان رشد اقتصادي سالانه صفر است، جمعيت دو برابر شده است. رشد بيشتر جمعيت در مقايسه با رشد صفر توليد، به معناي رشد منفي درآمد سرانه است. درآمد سرانه سال 1386 تقريبا برابر درآمد سرانه سال 1355 است؛ يعني براي 31 سال بلندمدت، ميانگين ميزان رشد درآمد سرانه برابر صفر شده است. در سالهاي بعد، توليد سرانه رشد خوبي دارد، ولي بر اثر تحريمها دوباره کاهش پيدا ميکند و رقم سال 1396 معادل سال 1386 ميشود (نمودار 2). اگر اين نمودار بر مبناي عملکرد رشد سالهای 1396 و 1397 (جدول 1) که در مجموع 6/13 درصد منفي است، تکميل شود، توليد سرانه افت بيشتري دارد و اين توليد در سال 1398 برابر سال 1385 ميشود. اين وضع به معناي گرفتارشدن اقتصاد و جامعه در «دور باطل فقر» (درآمد سرانه كم- پسانداز كم- سرمايهگذاري كم- توليد كم- درآمد سرانه كم) و افتادن اقتصاد و جامعه در «دام تعادل سطح پايين» (رشد كمتر درآمد ملي در مقايسه با رشد جمعيت) است. به معناي كاهش اجتنابناپذير بهرهوري و ناتواني اقتصاد در بازسازي ساختاري خود و انتقال منابع از رشتهفعاليتها و بنگاههاي با بهرهوري پايين به رشتهفعاليتها و بنگاههاي با بهرهوري بالاست. در تحليل نهايي، اين به معناي شكست در صنعتيكردن اقتصاد و پيشبرد تحولات فناورانه معطوف به ارتقاي بهرهوري و متناسب با آن افزايش سطح دستمزدهاي واقعي و رفاه اجتماعي است. بهطور خلاصه، اين وضع به معناي درگيرشدن جامعه با بحران فراگير توسعه يا «شكست نظاممند» است. پايينبودن ميزان رشد اقتصادي سالانه در يک دوره بلندمدت و بسيار بيثباتبودن آن، به معناي پايينبودن ميزان بهرهوري است. رشد اقتصادي با ثبات بالا، موجب رشد سرمايهگذاري ميشود که سه پيامد مهم دارد: اول، تقاضا براي کار را افزايش ميدهد و بيكاري کمتر ميشود. دوم، امکان بازسازي خطهاي توليد و سرمايهگذاري روي عوامل اساسي ارتقادهنده توليد از جمله سرمايه انساني و دانش علمي و فني را فراهم ميکند و در نهايت با ارتقاي بهرهوري، منابع توليدي از بخشهاي با بهرهوري کمتر به بخشهاي با بهرهوري بالاتر منتقل ميشوند. در اينجا، بحث بازسازي ساختار اقتصاد، از طريق سياست صنعتي و پيريزي بنگاههايی با صرفههاي فزاينده نسبت به مقياس تقويتکننده رشد و بهرهوري، پيش ميآيد که موضوعي در حيطه مهارتهاي مديريتي و سازماني در سطح کلان است. از اين منظر ميتوان ديدگاه متعارف را مبني بر اينکه «نيروي کار در ايران تنبل است و به اين دليل بهرهوري پايين است»، به جد نقد و عمق ناآگاهي و بيسوادي آن را برملا کرد. علت اصلي بهرهوري کم، عبارت است از رشد اقتصادي منفي براي دوره جنگ 1358-1367 و رشد اقتصادي در حد صفر براي دهه 1390 و رشد در حد 1/8 درصد براي کل اين دوره. علل اصلي اين عملکرد ضعيف نيز عبارتاند از: جنگ، انفجار جمعيت، تحريمها و مديريت ضعيف فرايند انباشت سرمايه (ظرفيت جذب ضعيف). همه اينها را ميتوان ذيل بحث حکمراني ضعيف قرار داد. اين موقعيت تاريخي، موجب شده اقتصاد ايران دچار شکست نظاممند شود. مانند خانهای کلنگي شده است که بدون بازسازي اساسي آن، امکان مواجهه با چالشهاي پيشروي آن وجود ندارد. درباره ساختارسازي اقتصادي مثالي ميزنم. صنعت فرش ايران بر اثر ظهور رقبايي از چين، هند و پاکستان در معرض تهديد قرار گرفته است. مزيت رقابتي اين صنعت بهدليل وجود نيروي کار ارزانقيمت در اين کشورها تا حدي زيادي تحتالشعاع قرار گرفته است. اين روندي طبيعي است. اگر اقتصاد ايران در سالهاي گذشته عملکردی قوي ميداشت، اين امر به چالشي در اين حوزه تبديل نميشد. عملکرد قوي و بازسازي ساختاري اقتصادي، به معناي ارتقاي حرکت به مراحل بالاتر و مهمتر زنجيره ارزش جهاني توليدات و واگذاري توليدات با ارزش افزوده کمتر به کشورهاي ديگر است. در اين صورت، امکان جذب نيروي کار آزادشده در اين رشتهفعاليت، در رشته فعاليتهايي با ارزش افزوده بالاتر همراه با دستمزد بيشتر فراهم ميشد؛ اما چون چنين نشده، در اين حوزه چالش به وجود آمده است. اين مثال را ميتوانيم به کل اقتصاد تعميم بدهيم.
ضرورت تعديل قيمتها بر بستر اقتصاد با عملکرد ضعيف در اين شرايط، علاوه بر بيكاري، فشارهاي تورمي نيز قوي بوده است؛ بنابراين با وجود تلاشهاي دولتهاي مختلف براي کنترل تورم، به دلايل یادشده، ميانگين رشد سالانه تورم نيز بيش از 20 درصد در سال بوده است. وقتي براي چند سال قيمتهايي تثبيت و تورم افزايش مييابد، نسبت قيمتهاي کالاهاي تثبيتي و تورم کاهش مييابد که از منظر مدافعان نظام قيمتها، امر مطلوبي نيست؛ بنابراين بايد اين قيمتها افزايش يابند تا نسبت پیشگفته هم افزايش يابد و به بياني ديگر قيمتهاي نسبي اصلاح شوند؛ اما اين داستان بهدليل ضعف ساختاري تاريخي و بروز فشارهاي تورمي ساختاري، به پديدهاي مکرر تبديل شده است. در نتيجه دولت با چنين استدلال و گفتماني، دست به افزايش قيمت بنزين زد؛ غافل از اينکه تکرار اين داستان براي هميشه، بدون اعتراض اجتماعي امکانپذير نيست.
نابرابري، احساس حذفشدگي اجتماعي و بازتوليد خشم به اين موارد بايد نابرابري در توزيع ثروت بين گروههاي اجتماعي و نابرابري شديد در توزيع امکانات بين مناطق مختلف کشور را اضافه کنيم. وقتي بر اثر نبود نظام مالياتي کارآمد، بر اثر وجود باندها و لابیگریهای سازمانيافته، عدهاي دست به ثروتاندوزيهاي نجومي ميزنند، وقتي در بدنه نظام اداري حقوق و مزاياي مديران با بدنه تفاوتهاي بسيار زياد دارد، بخش زیادی از مردم احساس طردشدگي اجتماعي ميکنند. احساسي که با جرقهاي به خشم اجتماعي تبديل شد.
چشمانداز اقتصاد در سال 1399 بر مبناي برآورد بانک جهاني، نرخ رشد اقتصادي سال 2020 ميلادي (تقريبا برابر سال 1399)، صفر و در سال 2021 (1400) برابر يك درصد است. به نظر ميرسد اين برآورد خوشبينانه است. دليل اين حدس اين است که احتمالا، اثر منفي کاهش صادرات نفت و ارز نفتي، بهطورکامل ديده شده است؛ يعني فرض بر اين گذاشته شده که اين درآمدها کمتر از اين ميزاني که هست نخواهد شد و درعينحال اثر منفي آن نيز بهطورکامل تخليه شده است؛ در نتيجه انتظار ميرود توليد ناخالص ملي در سال آينده به ميزان سال جاري باشد. اگر در اين برآوردها، درآمدهاي حاصل از صادرات ميعانات گازي و اقلامي مانند فولاد که جزء صادرات غيرنفتي طبقهبندي ميشوند، لحاظ نشده باشد، ميتوان نتيجه گرفت که برآورد خوشبينانه است؛ يعني درست است که اثر کاهش صادرات نفت را ميتوان تخليهشده در نظر گرفت، اما اثر کاهش صادرات غيرنفتي (در صورت شلنشدن تحريمها)، موجب کاهش صادرات غيرنفتي نيز ميشود. در نتيجه از اين محل بايد که انتظار کاهش توليد را داشت. کاهش صادرات ميعانات گازي و فولاد، بازي ضريب فزاينده را از اينجا شروع میکند و به رشته فعاليتهاي ديگر سرايت ميدهد.
پيامدها پيامدهاي تحقق چشمانداز رشد اقتصادي صفر يا زير صفر درصدي سال آينده چيست؟ در يک پاسخ کلي، ميتوان گفت تشديد عدم تعادلها در بازارهاي مختلف. عدم تعادل بودجهاي و افزايش کسري بودجه؛ پيامد اين عدم تعادل، توقف بيشتر پروژههاي سرمايهگذاري و تشديد عدم تعادل در بازار کار است. با افزايش نااطميناني به آينده، تمايل به سرمايهگذاري در بخش واقعي اقتصاد کمتر از قبل و در نتيجه، احتمال حرکت بخشي از نقدينگي بهسوي بازارهاي ارز و طلا بيشتر ميشود. نتيجه اين امر افزايش نرخ دلار با وجود تلاشهاي بانک مرکزي و قرارگرفتن آن در کانالهاي بالاتر است. هرچند بهدليل کاهش توليد و درآمد سرانه، قدرت خريد واقعي افت کرده و در نتيجه انتظار ميرود با کاهش تقاضاي کل از اين محل، قيمتها کاهش يابد، اما بهدليل قويترشدن سازوکار شاخصبندي قيمتها، دستمزدها و ارز، احتمال بالارفتن تورم بر اثر افزايش نرخ ارز وجود دارد؛ بنابراين تعميق رکود همراه با تورم در چشمانداز ديده ميشود. خروج سرمايه، متغير مهمي است که تحت تأثير شديد انتظارات آينده قرار دارد. هرچه انتظارات منفي و نااطميناني بيشتر باشد، احتمال خروج بيشتر سرمايه تقويت ميشود؛ بنابراين با توجه به شرايط یادشده، خروج سرمايه بيشتر نيز در چشمانداز قرار دارد که فشار بيشتري بر بازار ارز و طلا وارد ميکند. کاهش توليد و تشديد تحريمها به معناي منفيشدن چشمانداز براي بخش واقعي اقتصاد و بخش مالي مرتبط با آن است؛ بنابراين باید منتظر کاهش شاخص قيمت سهام نیز بود؛ اما همانطورکه تجربه سالهاي گذشته نشان ميدهد، روند تغييرات اين شاخص در مواقعي منطبق بر انتظارات و در مواقعي برخلاف انتظارات است؛ براي مثال بهدنبال تشديد درگيري ايران و آمريکا در آبانماه، هم بازار ارز واکنش قابل توجهي نشان داد و هم بازار بورس. ارز افزايش و شاخص قيمت سهام کاهش يافت. چنين واکنشهايي قابل انتظار است؛ اما ميزان رشد شاخص قيمت سهام در زماني بلندتر براي مثال در يک سال، با وجود کاهش ميزان توليد، منطبق بر انتظارات نيست؛ اما دليلي براي اين امر وجود دارد؛ سهامداران مهمي که با توجه به ذينفعبودن خود، اجازه کاهش قيمت را با تزريق نقدينگي به بازار سهام نميدهند. چنين تلاشي مانند تلاش بانک مرکزي براي کنترل بازار ارز، تا جايي ميتواند کارکرد داشته باشد. اگر با منفيشدن انتظارات، خروج سرمايه تشديد شود، در اين صورت احتمال کماثرشدن چنين اقدامي در جهت کنترل شاخص قيمت بازار سهام ضعيف ميشود؛ چراکه ممکن است دارندگان سهام ترجيح بدهند دارايي مالي خود را با هدف سرمايهگذاري در کشورهاي ديگري مانند ترکيه، گرجستان، ارمنستان، امارات و... به ارز تبديل کنند. در اين صورت ممکن است سرعت عرضه سهام چنان افزايش يابد که از طريق تقاضاي مذکور سهامداران مهم ذينفع قابل جذب نباشد. در شرايط کنوني، بازارهاي پول، ارز و سهام بهشدت به هم وابسته هستند و بروز بحران در يکي از آنها ميتواند خيلي سريع بحران را فراگير به بازارهاي ديگر سرايت دهد. اگر نرخ ارز از کنترل بانک مرکزي خارج شود، احتمال حرکت بخشي از نقدينگي بهسوي تبديلشدن به ارز و طلا بيشتر ميشود. اين حرکت تأثيری منفي بر بازار سهام و پول ميگذارد. اگر بازار سهام دچار افت شود و چشمانداز آن منفي شود، در اين صورت با افت شاخص قيمت سهام، تمايل براي تبديل چنين داراييای به ارز و طلا بيشتر ميشود و فشار در بازار ارز افزایش پيدا ميکند و بخشي از سپردههاي بانکي را هم به خود جذب ميکند. اين تحولات در کل به معناي احتمال تشديد عدم تعادل ميان بخش واقعي و بخش غيرواقعي اقتصاد است. در اين شرايط، حتي بخش مسکن و مستغلات که يکي از موتورهاي اصلي جذب نقدينگي بوده است، جذابيت خود را از دست ميدهد، چراکه بهعنوان کالاي غيرقابلمبادلهای، در شرايط پرريسک، در معرض مخاطره بيشتري قرار ميگيرد؛ بنابراين تمايل براي سرمايهگذاري روي آن کاهش مييابد و در نتيجه انتظار افزايش قيمت آن نميرود؛ در نتيجه ميتوان گفت از محل قيمت مسکن و مستغلات و نه اجاره، شاخص تورم تغييري نخواهد کرد. پيامدهاي اجتماعي اين وضع در سال آينده چه ميتواند باشد؟ تشديد عدم تعادلها و استمرار رکود به معناي افزايش فقر و محروميت لايههاي پايين جامعه و کاهش سطح رفاه طبقه متوسط و در کل افزايش فقر در جامعه است و به معناي تشديد نابرابريهاي منطقهاي و بهویژه افزايش فقر در مناطق محروم کشور است. حتي اگر سال آينده و سال 1400، رشد مثبت باشد، باز اقتصاد از نظر تاريخي در رکود است. ميزان توليد سرانه در سال 1390-1391، هفتهزارو 927 دلار بوده است. در سال 1356-1357 به پنجهزارو 627 دلار کاهش يافته است. با احتساب نرخ رشد منفي 6/13 درصد سالهای 1397 و 1398، به چهارهزارو 862 دلار در سال 1398 کاهش يافته است. 39 درصد رشد لازم است تا ميزان توليد سرانه به سطح سال 1390-1391 بازگردد. چنين چيزي در آينده نزديک امکانپذير نيست؛ بنابراين افت وضع رفاهي جامعه در چشمانداز قرار دارد. طبيعي است که اين کاهش سطح رفاه، بر بستر نابرابري جاري، موجب بروز خشم اجتماعي شود. حتي اگر تحريمها، به فرض محال (با توجه به واگراييهاي جاري و تشديد مخاصمات) با برجامي ديگر برداشته شود، تحقق اين ميزان رشد دستکم پنج سال زمان ميبرد. در سال اول، رشد ميتواند به بالاي 10 درصد برسد. در سالهاي بعد با تخليص اثر افزايش صادرات نفت، رشد محدود و در بهترين حالت حولوحوش ميانگين چهار تا پنج درصد تثبیت ميشود؛ بنابراين در اين حالت دستکم هفت سال لازم است براي اينکه ميزان توليد سرانه به سال 1390 بازگردد. طبيعي است که با درنظرگرفتن سناريوهاي واقعبينانه، اين زمان طولانيتر ميشود.
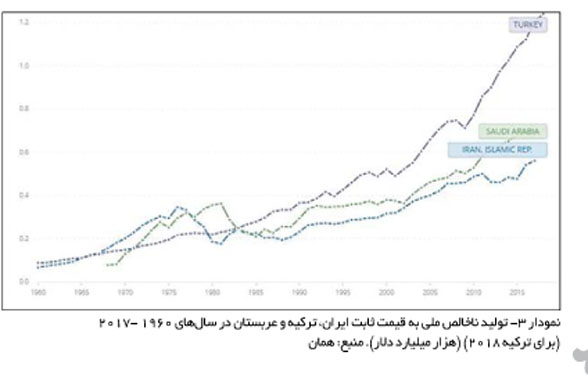
تشديد عقبماندگي تاريخي و تمدني واقع امر اين است که اقتصاد ايران در دام تعادل سطح پايين گرفتار شده و توانايي خروج از اين وضع را با فرض استمرار شرايط جاري، در سال جاری و سالهاي آينده نخواهد داشت. در اين شرايط سخنگفتن از رهايي از اتکاي به نفت، نشاندهنده آشنانبودن با قانونمنديهاي اقتصادي از جمله رابطه ميان رشد اقتصادي و بهرهوري و توانايي در بازمهندسي اقتصادي است. کاهش اجباری سهم درآمدهاي نفتي در بودجه نيست؛ چنين کاهشي طبعا همراه با لرزهها و رعشهها (تشديد عدم تعادلها) در اقتصاد است. اقتصاد زماني ميتواند از اتکا به نفت رهايي پيدا کند که بهرهوري بالايي داشته باشد؛ يعني از طريق ساختسازي اقتصادي و هدايت منابع بهسوي رشتهفعاليتهاي با ارزش افزوده بالا، توانايي قرارگرفتن در زنجيره ارزش جهاني توليدات غيرنفتي را بهتدريج پيدا کند. اين امر مستلزم رشد اقتصادي باکيفيت و باثبات در بلندمدت است؛ چيزي که دچار نوسان زياد شده است. وقتي توليد سرانه سال 1386 معادل سال 1355 و توليد سرانه سال 1396 معادل سال 1387 بوده و توليد سرانه سال 1405 معادل سال 1390 خواهد بود؛ يعني همانطورکه در گذشته اقتصاد ايران زمان را براي بازسازي خود از دست داده و دچار عقبماندگي تاريخي و تمدني شده، در آينده نيز چنين خواهد بود، با پيامدهاي اجتماعي و سياسي خاص همراه خود. عقبماندگيای که خود را در عملکرد اقتصادي بسيار متفاوت ايران، ترکيه و عربستان نشان ميدهد (نمودار 3). در سال 2017، توليد ناخالص داخلي ترکيه، 1206 ميليارد دلار (1240 در سال 2018)، عربستان 702 ميليارد دلار و ايران 561 ميليارد دلار بوده است. با توجه به عملکردهاي مثبت اين دو کشور در دو سال گذشته و عملکردهای منفي ايران، اين فاصله بيشتر هم شده است. ادامه اين وضع در سال آينده بهمعناي عقبماندگي بيشتر از اين اقتصادهاست.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.

