
لایحه بودجه ۱۳۹۴ کارآفرینان را نشانه رفت
بار مالیاتی خصوصیها 3برابر دولتیها
احسان سلطانی . پژوهشگر
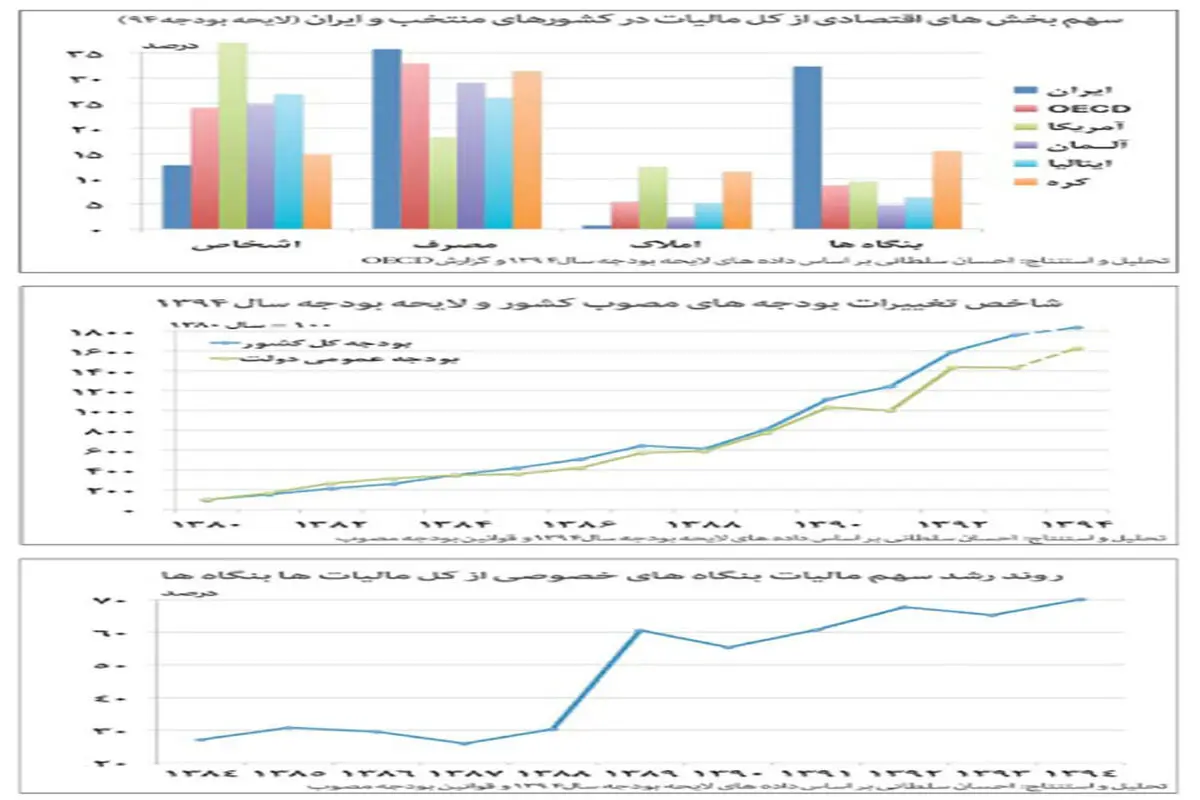
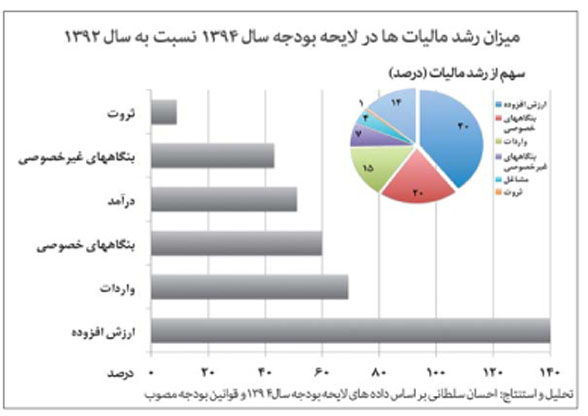
بودجه دولت نشاندهنده حجم و اندازه دولت و بههمین ابعاد پیچیدگی و گستردگی حیطه فعالیت و دخالت آن و از سویی میزان فشار هزینهای دولت روی صاحبان کسبوکار و کارآفرینان است. هنگامی که دولت بزرگ میشود، بوروکراسی و انجام امور اداری پیچیدهتر شده و مخل فضای کسبوکار خواهد بود. طی دهه80 بودجه کل کشور بیش از 11برابر شد که با توجه به افزایش تورمی 3/9برابری این دهه، به مفهوم بیش از 2/8برابرشدن هزینههای دولت (با تعدیل تورم) است. بررسی ارقام لایحه بودجه سال1394 نشان میدهد بودجه کل و بودجه عمومی دولت نسبتبه سال1380، بهترتیب بیش از 18 و 16برابر افزایش یافته است. در دهه80 افزایش درآمدهای کاذب نفتی هرسال امکان تزریق منابع مالی جهت بزرگشدن دولت را فراهم میکرد. اما هماکنون که درآمدهای نفتی بهشدت کاهش یافته، اگر دولت کوچک نشود، فشار هزینهای آن بر مردم و صاحبان کسبوکار بخش خصوصی وارد خواهد شد. استخدام 500هزارنفر کارمند توسط دولت در سالهای اخیر، بار سنگینی است که بخش خصوصی در شرایط رکود تورمی کنونی امکان تحمل آن را ندارد. طی سالهای 1380 تا 1392 در شرایطی که تورم موجب افزایش بهای کالاها و خدمات به میزان 6/2برابر شد، حجم مالیات وصولی کشور هم افزوده شد بهطوری که به 11/9برابر رسید. به عبارت دیگر با تعدیل تورمی، میزان اخذ مالیات نزدیک به دوبرابر افزایش یافت. در این دوره ضمن آنکه سهم مالیاتی شرکتها (اشخاص حقوقی) با 22درصد افزایش به 36درصد از کل و سهم کالاها و خدمات (شامل ارزش افزوده) با 73درصد افزایش به 28درصد از کل بالغ شد، اما سهم بخشهای مالیاتی ثروت، واردات و درآمد کاهش یافت. منابع درآمدهای مالیاتی سال1392 شامل مالیات شرکتها (36درصد)، کالاها و خدمات (28درصد)، واردات (16درصد)، درآمد (15درصد) و ثروت (چهاردرصد) است. رشد شدید سهم ایجاد مالیات کالاها و خدمات از 9درصد کل در دوره 10ساله 88-1378 به 56درصد کل در دوره 92-1388 (شامل مالیات ارزشافزوده) نشان میدهد به چه شدتی کسب درآمدهای مالیاتی دولت به این نوع مالیات وابستگی پیدا کرده است. ماهیتونفس اخذ مالیات ارزش افزوده، اخذ مالیات بر مصرف است که در مراحل زنجیره تامین (از مواداولیه تا خردهفروشی) توزیع اما بخش مهمی از آن در مراحل تجاری (عمدهفروشی و خردهفروشی) وصول میشود. گسترش شبکه خردهفروشی مدرن در اقتصادهای توسعهیافته و حتی بعضی از کشورهای منطقه موجب شده تا نظر به متشکلبودن و سازمانیافتگی آن، امکان اخذ مالیات ارزش افزوده در این بخش از زنجیره عرضه میسر شود. سهم بخش خردهفروشی مدرن و متشکل در آمریکا 85درصد و در کشورهای امارات (58درصد)، مالزی (55درصد)، عربستان (37درصد) و چین (20درصد) است که این مقدار در ایران میزان ناچیز سهدرصد را شامل میشود. بنابراین با توجه به عدمپرداخت مالیات ارزشافزوده توسط بخشهای توزیع (عمدهفروشی و خردهفروشی) کشور، پرداخت بخش اعظم مالیات ارزش افزوده کشور برعهده بخش تولید است. نکته بسیار حایزاهمیت در سهم بالای بنگاههای بخش خصوصی از کل مالیات بنگاهها (خصوصی و دولتی) در بودجه است بهصورتی که سهم بنگاههای خصوصی از 26درصد کل مالیات بنگاهها در سال1387 به 70درصد در لایحه بودجه سال1394 بالغ شده است. باوجود سهم بزرگ بخشهای دولتی و عمومی از اقتصاد کشور، دیده میشود بار مالیاتی آنها به بخش خصوصی انتقال یافته است. پس از یکدهه رشد نامتعارف بودجه و حجم دولت، با کاهش درآمدهای نفتی باید نسبت به کوچکسازی و چابکسازی بدنه دولت اقدام میشد که به جای آن تصمیم گرفته شد تا مالیاتها افزایش یابند و از بودجههای عمرانی کاسته شود. در لایحه بودجه سال1394 نسبتبه سال1392، مالیات ارزش افزوده 2/4برابر، واردات 1/7برابر، بنگاههای خصوصی 6/1برابر، درآمد 5/1برابر، بنگاههای دولتی 1/4برابر و ثروت 1/1برابر رشد داشته است. از کل افزایش مالیات پیشبینیشده در لایحه بودجه سال1394 نسبت به مالیات سال 1392، 40درصد سهم مالیات برارزش افزوده، 20درصد سهم بنگاههای خصوصی، 15درصد سهم واردات، هفتدرصد سهم بنگاههای عمومی، چهاردرصد سهم مشاغل و فقط 5/0درصد سهم ثروت است. دیده میشود افزایش بار مالیاتی بنگاههای خصوصی (اغلب صنایع کوچک و متوسط) بیش از واردات، سهبرابر بنگاههای دولتی،4/7برابر مشاغل (شامل همه اصناف و عمدهفروشان و خردهفروشان) و 37برابر ثروت است. پیشبینی میشود بخش اعظم افزایش مالیات دوساله 94-1392 بر دوش صنعت باشد. افزایش مالیات بخش تولید که در تضاد با سیاستهای ضد رکود است، هیچتوجیهی جز گذران امور جاری دولت آنهم حتی به بهای نابودی بخش مولد خصوصی ندارد. نکته بسیار مهم در لایحه بودجه سال1394 عدم افزایش مالیات یا اخذ مالیاتهای متداول در سطح جهان از ثروت، املاک و دیگر موارد مشابه است. مقایسه اقلام مالیاتی ایران با دیگر کشورها و بهویژه اقتصادهای توسعهیافته حاکی از سهم بالای مالیات بنگاهها در کشور است. در شرایطی که سهم مالیات بنگاهها از کل مالیاتها در کشورهای عضو سازمان همکاری و توسعه اقتصادی (OECD) بهصورت متوسط 8/7درصد بوده و در آمریکا (9/4درصد)، آلمان (4/7درصد)، کرهجنوبی (15/5درصد) و ترکیه (7/5درصد) است، در ایران 32درصد از کل مالیاتها در لایحه بودجه سال1394 را شامل شده و چنانچه ذکر شد، با وجود نقش بسیار بزرگ بخشهای دولتی و عمومی در اقتصاد کشور 70درصد مالیات، بنگاهها بر عهده بخشخصوصی گذاشته شده است. سهم مالیات املاک از کل مالیاتها در کشورهای عضو سازمان همکاری و توسعه اقتصادی 5/4درصد، در آمریکا 12/4درصد و در ایران میزان ناچیز 0/7درصد را دربر میگیرد. مالیات مصرف در ایران 36درصد از کل مالیاتها را به خود اختصاص داده که 81درصد آن شامل مالیات بر ارزش افزوده میشود. بنابراین با توجه به انتقال بار مالیات ارزشافزوده از بخش واقعی مصرف به بخش تولید، برآورد میشود در حدود نیمی از بار مالیاتی کشور بر دوش بنگاهها و بهویژه بخش صنعت باشد که در سطح جهان بیسابقه و بیهمانند است. باتوجه به سهم 70درصدی بنگاههای خصوصی از کل مالیات بنگاهها، سهم بخش خصوصی مولد حداقل 40درصد (15درصد مالیات بنگاهها و 25درصد مالیات ارزشافزوده) کل مالیات وصولی کشور خواهد بود؛ آنهم در حالی که عهدهدار در حدود 10درصد از تولید ناخالص ملی است. انتقال سهم اصلی بار مالیاتی کشور به بخش خصوصی مولد که عمدتا شامل صنایع کوچک و متوسط میشود ضمن تضعیف این بخش مهم اقتصادی و ادامه روند تعطیلی واحدهای تولیدی کوچک و متوسط و کاهش اشتغال مولد، موجبات تداوم و تشدید رکود اقتصادی کنونی را نیز فراهم کرده و از سوی دیگر منجر به عدمتحقق مالیات پیشبینیشده در بودجه خواهد شد. به نظر میرسد دولت بهجای کاهش حجم و هزینهها و افزایش کارآیی خود و از طرفی اخذ مالیات و عوارض از بخشهای اقتصادی سودآور یا معاف از مالیات و اقشار مرفه و همچنین بخشهای خدمات و بازرگانی، راهگذار از مشکلات بودجهای را در انتقال فشارهای اقتصادی به بخشهای مولد خصوصی و کارآفرینان میبیند.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.

