
انتقاد کارشناسان از پرداخت ۱۵درصدی سود منفی به سپردهگذاران
باید و نبایدهای افزایش نرخ سود بانکی
عكس: آيدين رهبر،شرق
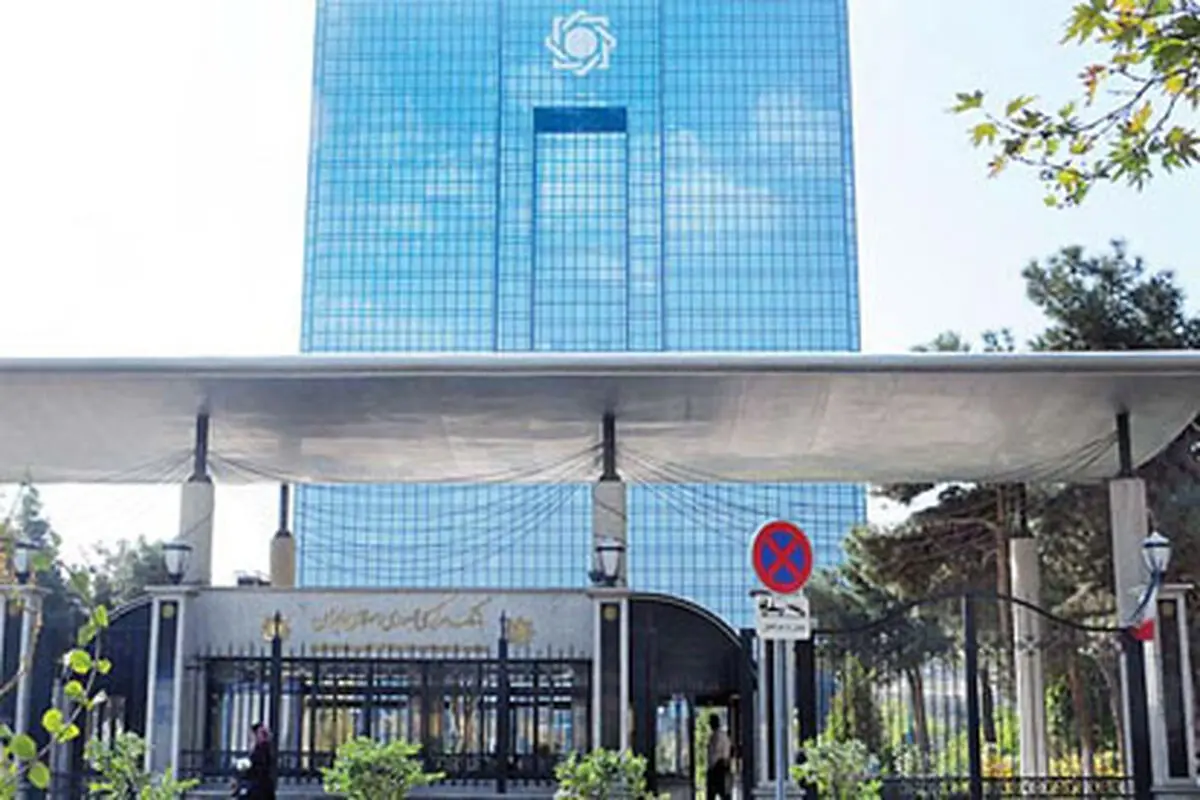
شرق: «اقتصاد ایران دچارشرايط خاص شده است.» کارشناسان اقتصادی در وصف حالوروز اقتصاد ایران تنها این جمله را دارند که بگویند. اتفاقی که چند روز پیش در شورای پول و اعتبار افتاد گویای این ادعای کارشناسان است. اعضای این شورا به روال هر سهشنبه شب دور هم جمع شدند و نرخ سود بانکی را با وجود تورم 32درصدی برای سال آینده تثبیت کردند. برخی از کارشناسان معتقدند، در چنین اوضاعی نه میشود نرخ سود را افزایش داد و نه میتوان چشم را بر ضرر سپردهگذاران بانکی بست. البته در این میان کارشناسان نظرات متفاوتی دارند. برخی از افزایش نرخ سود بانکی حمایت میکنند و برخی هم تثبیت نرخ سود را اتفاق درستی میدانند. اما در نهایت آنانی موفق شدند که دستی در قدرت داشتند. شورای پول و اعتبار که اغلب اعضای آن وزرا هستند نظر خود را که نظر دولت هم هست با تثبیت نرخ سود بر دیگران تحمیل کردند. البته محمود بهمنی، رییس کل بانک مرکزی در روزهای آغازین اسفند به صورت نصفه و نیمه از پایین بودن نرخ سود بانکی انتقاد کرده بود، با این حال انتقاد او چندان جدی گرفته نشد. البته رییس کل همواره بر این نکته تاکید کرده که او در این شورا یک نظر
دارد و این هم چندان در نتایج رایگیری این شورا تاثیرگذار نیست. او حتی از نرخ سود اوراق مشارکت نیز انتقاد کرده و گفته بود اگر میتوانستم نرخ سود سپردهها و همچنین نرخ سود اوراق مشارکت را افزایش میدادم اما افزایش نرخ اوراق مشارکت موجب میشود که تعداد زیادی از دارندگان اوراق برای دریافت سود به بانکها مراجعه کنند، شاید این امر کمی مشکلساز شود. در هر صورت نرخ سود 20درصدی با تمامی انتقادها برای سال 92 تثبیت شد. در حالی که براساس آخرین اعلام بانک مرکزی تورم پایان سال جاری بالغ بر 32درصد است. بنابراین نرخ سود سپردهگذاری در بانکها 12درصد منفی میشود. در خصوص سپردههای یکساله وضع به مراتب بدتر است. نرخ سودی که در حال حاضر به سپردههای یکساله پرداخت میشود، 17درصد است که در واقع 15درصد منفی است. البته نرخ 32درصدی تورم فقط تا پایان سال جاری است و با اجرای فاز دوم هدفمندی یارانهها از ابتدای تیرماه زیان سپردهگذاران به مراتب بیشتر از قبل خواهد شد. مهدی تقوی، کارشناس اقتصادی در گفتوگو با «شرق» وضعیت فعلی اقتصاد را اینگونه تشریح میکند: نرخ تورم در ایران بالاست و 30درصد را هم پشت سر گذاشته است و به همین دلیل هم
نرخ سود سپردههای بانکی منفی شده و متاسفانه منفی هم باقی میماند زیرا آنگونه که پیداست تورم در اثر اجرای قانون هدفمندی یارانهها به بیش از اینها هم میرسد زیرا دولت برای پرداخت یارانههای نقدی همچنان پول چاپ میکند و به حساب سرپرستان خانوارها میریزد، در حالی که به ازای این درآمدها کالا و خدمتی تولید نشده است. در چنین فضایی راهکار مناسب فقط کنترل تورم است و هیچ چاره دیگری جز این وجود ندارد. زمانی میشود تورم را کنترل کرد که فاز دوم هدفمندی یارانهها متوقف شود در غیر این صورت، تورم در روزهای آینده به رکوردهای بیسابقهتری دست خواهد یافت. او میافزاید: در این شرایط خروج سپردههای بانکی با شدت بیشتری نسبت به قبل ادامه مییابد و بحران نقدینگی واحدهای تولیدی و بنگاههای اقتصادی بیشتر میشود. این وجوه که از بانکها خارج شدهاند سریعا در بازارهای سودده مانند ارز و سکه سرمایهگذاری میشوند و بیشتر این بازارها را با تلاطم مواجه میکنند. دلار چهارهزارتومانی و سکه یک میلیونو500هزارتومانی نمونههایی بارزی از این تنشها هستند که نقدینگی سرگردان به بار آورده است. البته به نظر میرسد این بازارها اندکی آرام گرفته باشند
اما براساس گفته تقویی زمانی که سود سپردهها سیر منفی را دنبال کند و از قدرت خرید سپردهگذاران بکاهد، عمر این آرامش سپری میشود. معمولا گفته میشود نرخ سود سپردهها باید 5/1تا 2درصد بالاتر از نرخ تورم تعیین شود اما در ایران و از زمان روی کارآمدن محمود احمدینژاد نرخ سود همواره به صورت دستوری و پایینتر از تورم تعیین شده و با تصمیم اخیر شورای پول و اعتبار این سیاست در آخرین سال دولت دهم هم ادامه یافت. هادی حقشناس، کارشناس اقتصادی هم در تحلیل تثبیت نرخ سود بانکی برای سال آینده به «شرق» میگوید: متاسفانه بانک مرکزی و شورای پول و اعتبار دوباره خطای استراتژیک خود را برای بار چندم تکرار کردند و نرخ سود را افزایش ندادند. بررسی آزمون و خطاهای گذشته این دو نهاد نشان میدهد، آنها باز هم در نیمه اول سال 92 ناچار میشوند نرخ سود را افزایش دهند، مانند اتفاقی که در سال گذشته رخ داد. او میافزاید: همه در اقتصاد رفتار عقلایی دارند. نمیتوان از افراد انتظار داشت که پول خود را به ضرر خود در بانکها سپردهگذاری کنند. بنابراین طبیعی است که افراد وجوه خود را از بانکها خارج و در سایر بازارهای سرمایهای مانند ملک، خودرو، سکه
و ارز سرمایه گذاري کنند. به گفته این کارشناس اقتصادی، بانک مرکزی آشکارا در سایر بازارها موج و تلاطم ایجاد میکند. تثبیت نرخ سود که با دستور شورای پول و اعتبار اجرا میشود، نشاندهنده این نکته است که بانک مرکزی از روی عمد شاخصهای کلان اقتصادی را نمیبیند و حتی قبول هم نمیکند. البته در این بین هستند کسانی که از تثبیت نرخ سود بانکی به نفع تولید سخن میگویند. این دسته که دستی هم در تولید دارند معتقدند، با افزایش نرخ سود بانکی، نرخ سود تسهیلات هم بالا میرود که این امر موجب افزایش هزینههای تولید میشود. همان نظریهای که محمود احمدینژاد براساس آن نرخ سود را هفت سال پیاپی بدون توجه به تورم کاهش داد و از آن هم به شدت دفاع کرد. اما حقشناس در واکنش به این ادعا میگوید: فرار سپردهها از بانکها مدتهاست آغاز شده و در سال گذشته به اوج خود رسید. با اجرای تثبیت نرخ سود در سال جاری فرار سپردهها شدت بیشتری میگیرد؛ امری که هم به زیان بانکهاست هم تولید. در واقع اگر سپردهای نباشد بانکها قادر نخواهند بود تسهیلات پرداخت کنند. یعنی باز هم مشکل تامین مالی وجود خواهد داشت. نبود تسهیلات، متقاضیان را که اغلب آنها
تولیدکنندگان و فعالان اقتصادی هستند، به بازارهای آزاد سوق خواهد داد. نرخ سود این بازارها به مراتب بالاتر از نرخ سود رایج در شبکه بانکی است. در نتیجه زیان عدم افزایش نرخ سود بانکی به مراتب بیشتر از تثبیت آن است.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.

