تبصره ماده ۱۰۰ سال ۱۴۰۵ برای عملکرد ۱۴۰۴
تبصره ماده ۱۰۰ سال ۱۴۰۵ برای عملکرد ۱۴۰۴ با افزایش سقف فروش به ۷۲ میلیارد تومان، شرایط جدید مشمولان و تسهیلات تقسیط مالیات، امکان تعیین مالیات مقطوع را برای صاحبان مشاغل واجد شرایط تا مهلت ۳۰ آبان ۱۴۰۵ فراهم کرده است.
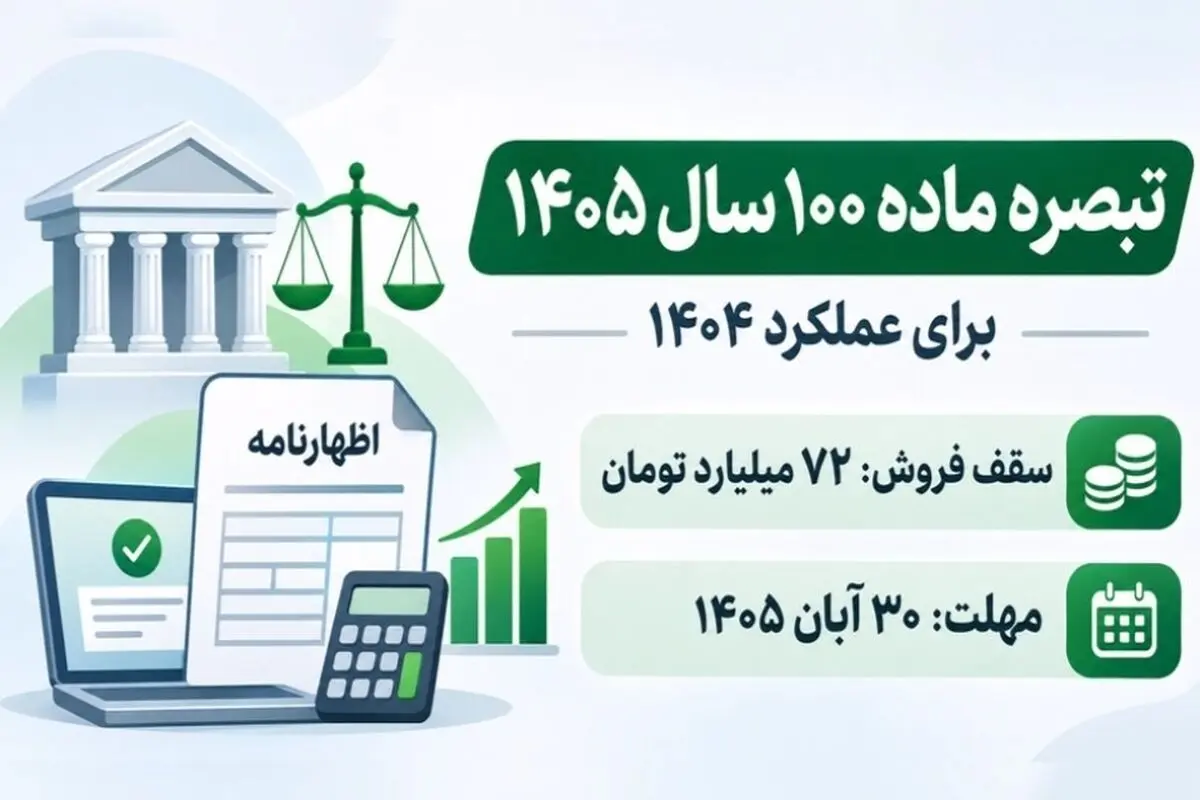
تبصره ماده ۱۰۰ سال ۱۴۰۵ به صاحبان مشاغل واجد شرایط اجازه میدهد مالیات عملکرد سال ۱۴۰۴ خود را بهصورت مقطوع تعیین کنند. سقف فروش استفاده از این تسهیلات ۷۲ میلیارد تومان و آخرین مهلت اعلامشده ۳۰ آبان ۱۴۰۵ است. شما میتوانید با ثبت درخواست تبصره ماده 100، از مشاوره رایگان کارشناسان شرکت معتمد مالیاتی تیس برای بررسی شرایط پرونده خود استفاده کنید.
تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۴ چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، یکی از تسهیلات مالیاتی برای سادهتر شدن انجام تکالیف صاحبان مشاغل است. بر اساس این تبصره، سازمان امور مالیاتی میتواند برای مؤدیان واجد شرایط، مالیات عملکرد سالانه را بهصورت مقطوع تعیین کند.
در این روش، مبلغ مالیات بر اساس اطلاعات اقتصادی موجود محاسبه و در قالب یک فرم الکترونیکی ارائه میشود. صاحبان مشاغل میتوانند پس از بررسی و پذیرش مبلغ، بدون ارائه اظهارنامه مالیاتی معمول، مالیات عملکرد خود را تعیین تکلیف کنند.
تبصره ماده 100 به معنای معافیت کامل از پرداخت مالیات نیست؛ بلکه روشی برای سادهسازی انجام تکالیف مالیاتی است.
مهمترین تغییرات تبصره ماده ۱۰۰ در سال ۱۴۰۵
-
افزایش سقف فروش: از ۲۱ میلیارد و ۶۰۰ میلیون تومان برای عملکرد ۱۴۰۳ به ۷۲ میلیارد تومان برای عملکرد ۱۴۰۴.
-
تسهیلات تقسیط مالیات: امکان پرداخت مالیات مقطوع در ۵ تا ۹ قسط و با چک الکترونیکی در ۶ تا ۱۰ قسط، مطابق شرایط دستورالعمل.
-
حذف شرط تسویه بدهیهای گذشته: امکان استفاده از تقسیط مالیات مقطوع بدون الزام به تسویه بدهی مالیاتی سالهای قبل.
-
توجه به شرایط اقتصادی مشاغل: پیشبینی تعدیلات مالیاتی متناسب با نوع، محل فعالیت و میزان آسیبدیدگی کسبوکارها.
چه کسانی مشمول تبصره ماده ۱۰۰ عملکرد سال ۱۴۰۴ میشوند؟
بر اساس دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰، صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان باشد، در صورت احراز سایر شرایط میتوانند از مالیات مقطوع استفاده کنند.
با این حال، سازمان امور مالیاتی باید بر اساس اطلاعات موجود، فرم مالیات مقطوع را برای پرونده مؤدی بارگذاری کرده باشد.
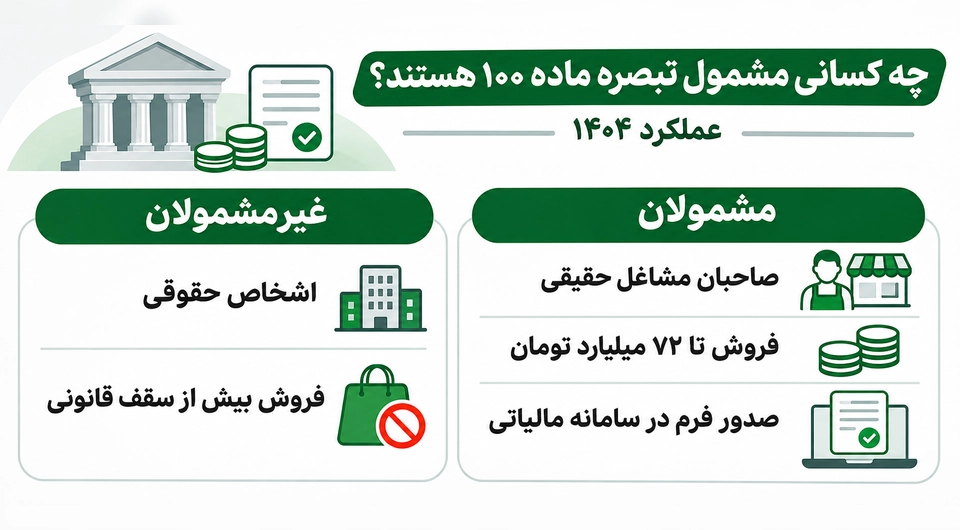
شرایط استفاده از تبصره ماده ۱۰۰ برای اشخاص حقیقی
صاحبان مشاغل حقیقی، از جمله فروشندگان کالا و ارائهدهندگان خدمات، در صورت داشتن شرایط زیر میتوانند از این تسهیلات استفاده کنند:
- فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ از ۷۲ میلیارد تومان بیشتر نباشد.
- فرم مالیات مقطوع برای پرونده آنها در سامانه صادر شده باشد.
- اطلاعات فروش و فعالیت اقتصادی با شرایط دستورالعمل مطابقت داشته باشد.
- برای استفاده از معافیت ارائه اظهارنامه، اظهارنامه مالیاتی معمول عملکرد ۱۴۰۴ را تسلیم نکنند.
این تسهیلات به گروه خاصی از مشاغل محدود نیست و صاحبان مشاغل گروههای مختلف در صورت احراز شرایط قانونی میتوانند مشمول شوند.
سقف فروش تبصره ماده ۱۰۰ برای عملکرد ۱۴۰۴ چقدر است؟
سقف فروش تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۴ برابر با ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان است.
برای مثال، کسبوکاری با فروش ۵۰ میلیارد تومان از نظر سقف فروش در محدوده تعیینشده قرار دارد؛ اما کسبوکاری با فروش ۸۰ میلیارد تومان نمیتواند از مالیات مقطوع این تبصره استفاده کند.
مبنای محاسبه سقف فروش ۷۲ میلیارد تومانی
مبنای تعیین سقف، مجموع فروش خالص کالا و درآمد حاصل از ارائه خدمات در سال عملکرد ۱۴۰۴ است.
طبق دستورالعمل سال ۱۴۰۵، حدنصاب استفاده از تبصره ماده ۱۰۰ به ۷۲۰ میلیارد ریال افزایش یافته است.
معیار بررسی، فروش مربوط به سال ۱۴۰۴ است؛ نه فروش سال ۱۴۰۵ یا موجودی حساب بانکی. همچنین قرارگرفتن زیر این سقف به معنای صفر بودن مالیات نیست.
شرایط استفاده از تبصره ماده ۱۰۰ برای مشاغل مشارکتی
مشاغل مشارکتی نیز در صورت داشتن شرایط قانونی میتوانند از تبصره ماده ۱۰۰ استفاده کنند.
در پروندههای مشارکت مدنی، درآمد و فروش مشارکت باید مطابق ضوابط دستورالعمل بررسی شود. اگر مبلغ موردنظر از حدنصاب قانونی بیشتر باشد، امکان استفاده از مالیات مقطوع وجود نخواهد داشت.
بنابراین، بررسی اطلاعات فروش و وضعیت پرونده مشارکت پیش از ثبت نهایی فرم اهمیت دارد.
نحوه دریافت و ثبت فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴
فرم تبصره ماده ۱۰۰ از طریق درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی قابل مشاهده است و مؤدیان واجد شرایط میتوانند بدون مراجعه حضوری، وضعیت پرونده خود را بررسی کنند.
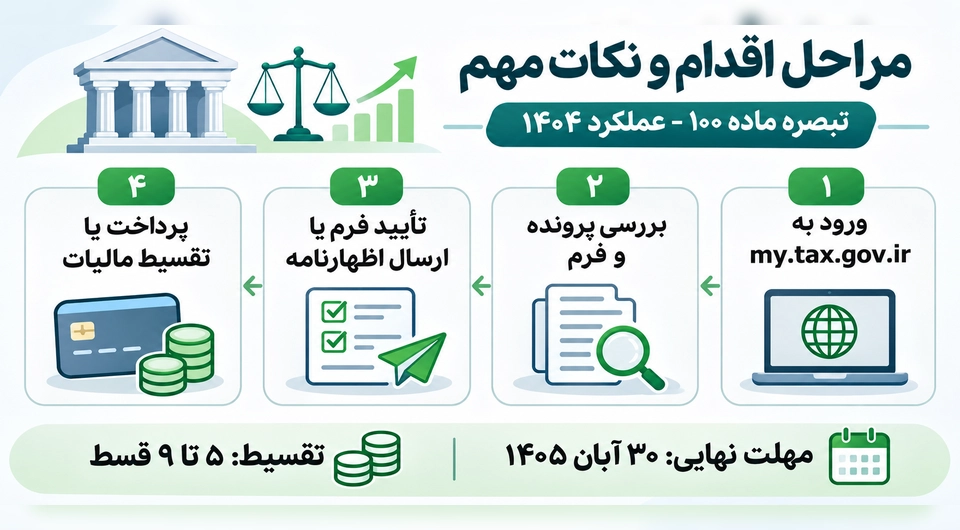
مراحل مشاهده و تأیید فرم در سامانه my.tax.gov.ir
- ورود به سامانه مالیاتی: به نشانی my.tax.gov.ir مراجعه کرده و وارد حساب کاربری شوید.
- انتخاب پرونده مالیاتی: پرونده کسبوکار و عملکرد سال ۱۴۰۴ را انتخاب کنید.
- بررسی فرم مالیات مقطوع: اطلاعات فروش و مبلغ مالیات تعیینشده را با سوابق واقعی تطبیق دهید.
- تأیید و ثبت نهایی: در صورت صحت اطلاعات و پذیرش مبلغ، فرم را در سامانه تأیید کنید.
پیش از تأیید نهایی، صحت اطلاعات را بررسی کنید؛ زیرا پذیرش فرم مبنای تعیین مالیات مقطوع خواهد بود.
آخرین مهلت ثبت تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ چه زمانی است؟
آخرین مهلت اعلامشده برای انجام تکالیف مربوط به فرم تبصره ماده ۱۰۰ و اظهارنامه مالیاتی صاحبان مشاغل عملکرد ۱۴۰۴، ۳۰ آبان ۱۴۰۵ است.
بهتر است مؤدیان پیش از پایان این مهلت، وضعیت پرونده و اطلاعات فروش خود را بررسی کنند و ثبت نهایی را به روزهای پایانی موکول نکنند.
پیامدهای عدم اقدام تا ۳۰ آبان ۱۴۰۵
-
صدور برگ قطعی مالیات: در صورت نپذیرفتن مالیات مقطوع و ارسالنکردن اظهارنامه در مهلت مقرر.
-
تعلق جرایم مالیاتی: برای مؤدیان غیرمشمول تبصره ۱۰۰ که موظف به ارائه اظهارنامه هستند و در موعد قانونی اقدام نمیکنند.
تأییدنکردن فرم بهتنهایی به معنای اعتراض یا حذف بدهی مالیاتی نیست.
سوالات متداول درباره تبصره ماده ۱۰۰ عملکرد ۱۴۰۴
1. آیا سقف ۷۲ میلیارد تومان به معنای معافیت از مالیات است؟
خیر. این مبلغ سقف فروش برای استفاده از مالیات مقطوع است و به معنای معافیت کامل از پرداخت مالیات نیست.
2. اگر مالیات مقطوع تعیینشده را قبول نداشته باشیم چه کنیم؟
باید مطابق دستورالعمل، حداکثر تا ۳۰ آبان ۱۴۰۵ اظهارنامه مالیاتی عملکرد خود را تسلیم کنید.
کلام آخر
تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ با افزایش سقف فروش به ۷۲ میلیارد تومان و ارائه تسهیلات پرداخت، امکان استفاده از مالیات مقطوع را برای مشاغل بیشتری فراهم کرده است.
با توجه به مهلت ۳۰ آبان ۱۴۰۵، صاحبان مشاغل بهتر است پیش از تأیید فرم یا ارائه اظهارنامه، وضعیت پرونده و اطلاعات اقتصادی خود را بررسی کنند.
برای اطلاع از آخرین اخبار و تحلیلها به کانال شرق در «تلگرام» بپیوندید.